Кривая доходности 2s10s взлетела до +45 б.п.: премия за срок переоценивает длинные UST
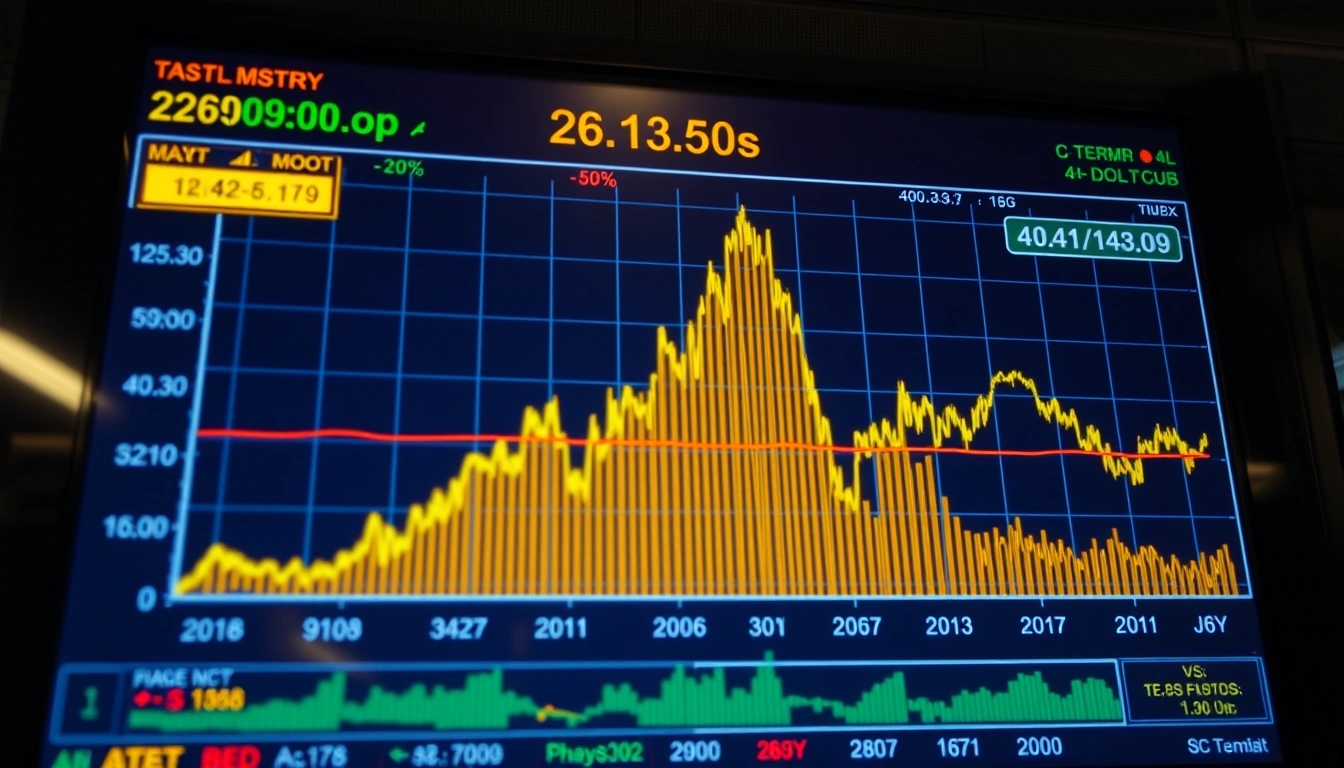
2026-10-22, FP360 — Спред доходностей 2-летних и 10-летних гособлигаций США расширился до +45 б.п., что соответствует отклонению на +3,1σ от исторического распределения. Причиной стал стремительный рост премии за срок на фоне переоценки фискальных и инфляционных рисков в длинном конце кривой. Это ужесточает дисконтирование и грозит сжатием мультипликаторов высокодюрационных акций роста и технологического сектора, вынуждая инвесторов хеджировать дюрацию и перекладываться в инструменты с плавающей ставкой.
СИГНАЛ: СЖАТИЕ ДЮРАЦИИ
⏱ 3 МИН ЧТЕНИЯ
📅 2026-10-22