[TREASURY]⏱ 3 МИН ЧТЕНИЯ • 2026-10-16 21:55:41 UTCJSON API [RAW]
Крутизна кривой 2s10s достигла +45 б.п. после завершения исторической инверсии
Спред между 2-летними и 10-летними облигациями США расширился до +45 базисных пунктов, восстановив положительную доходность и чистую процентную маржу банков.
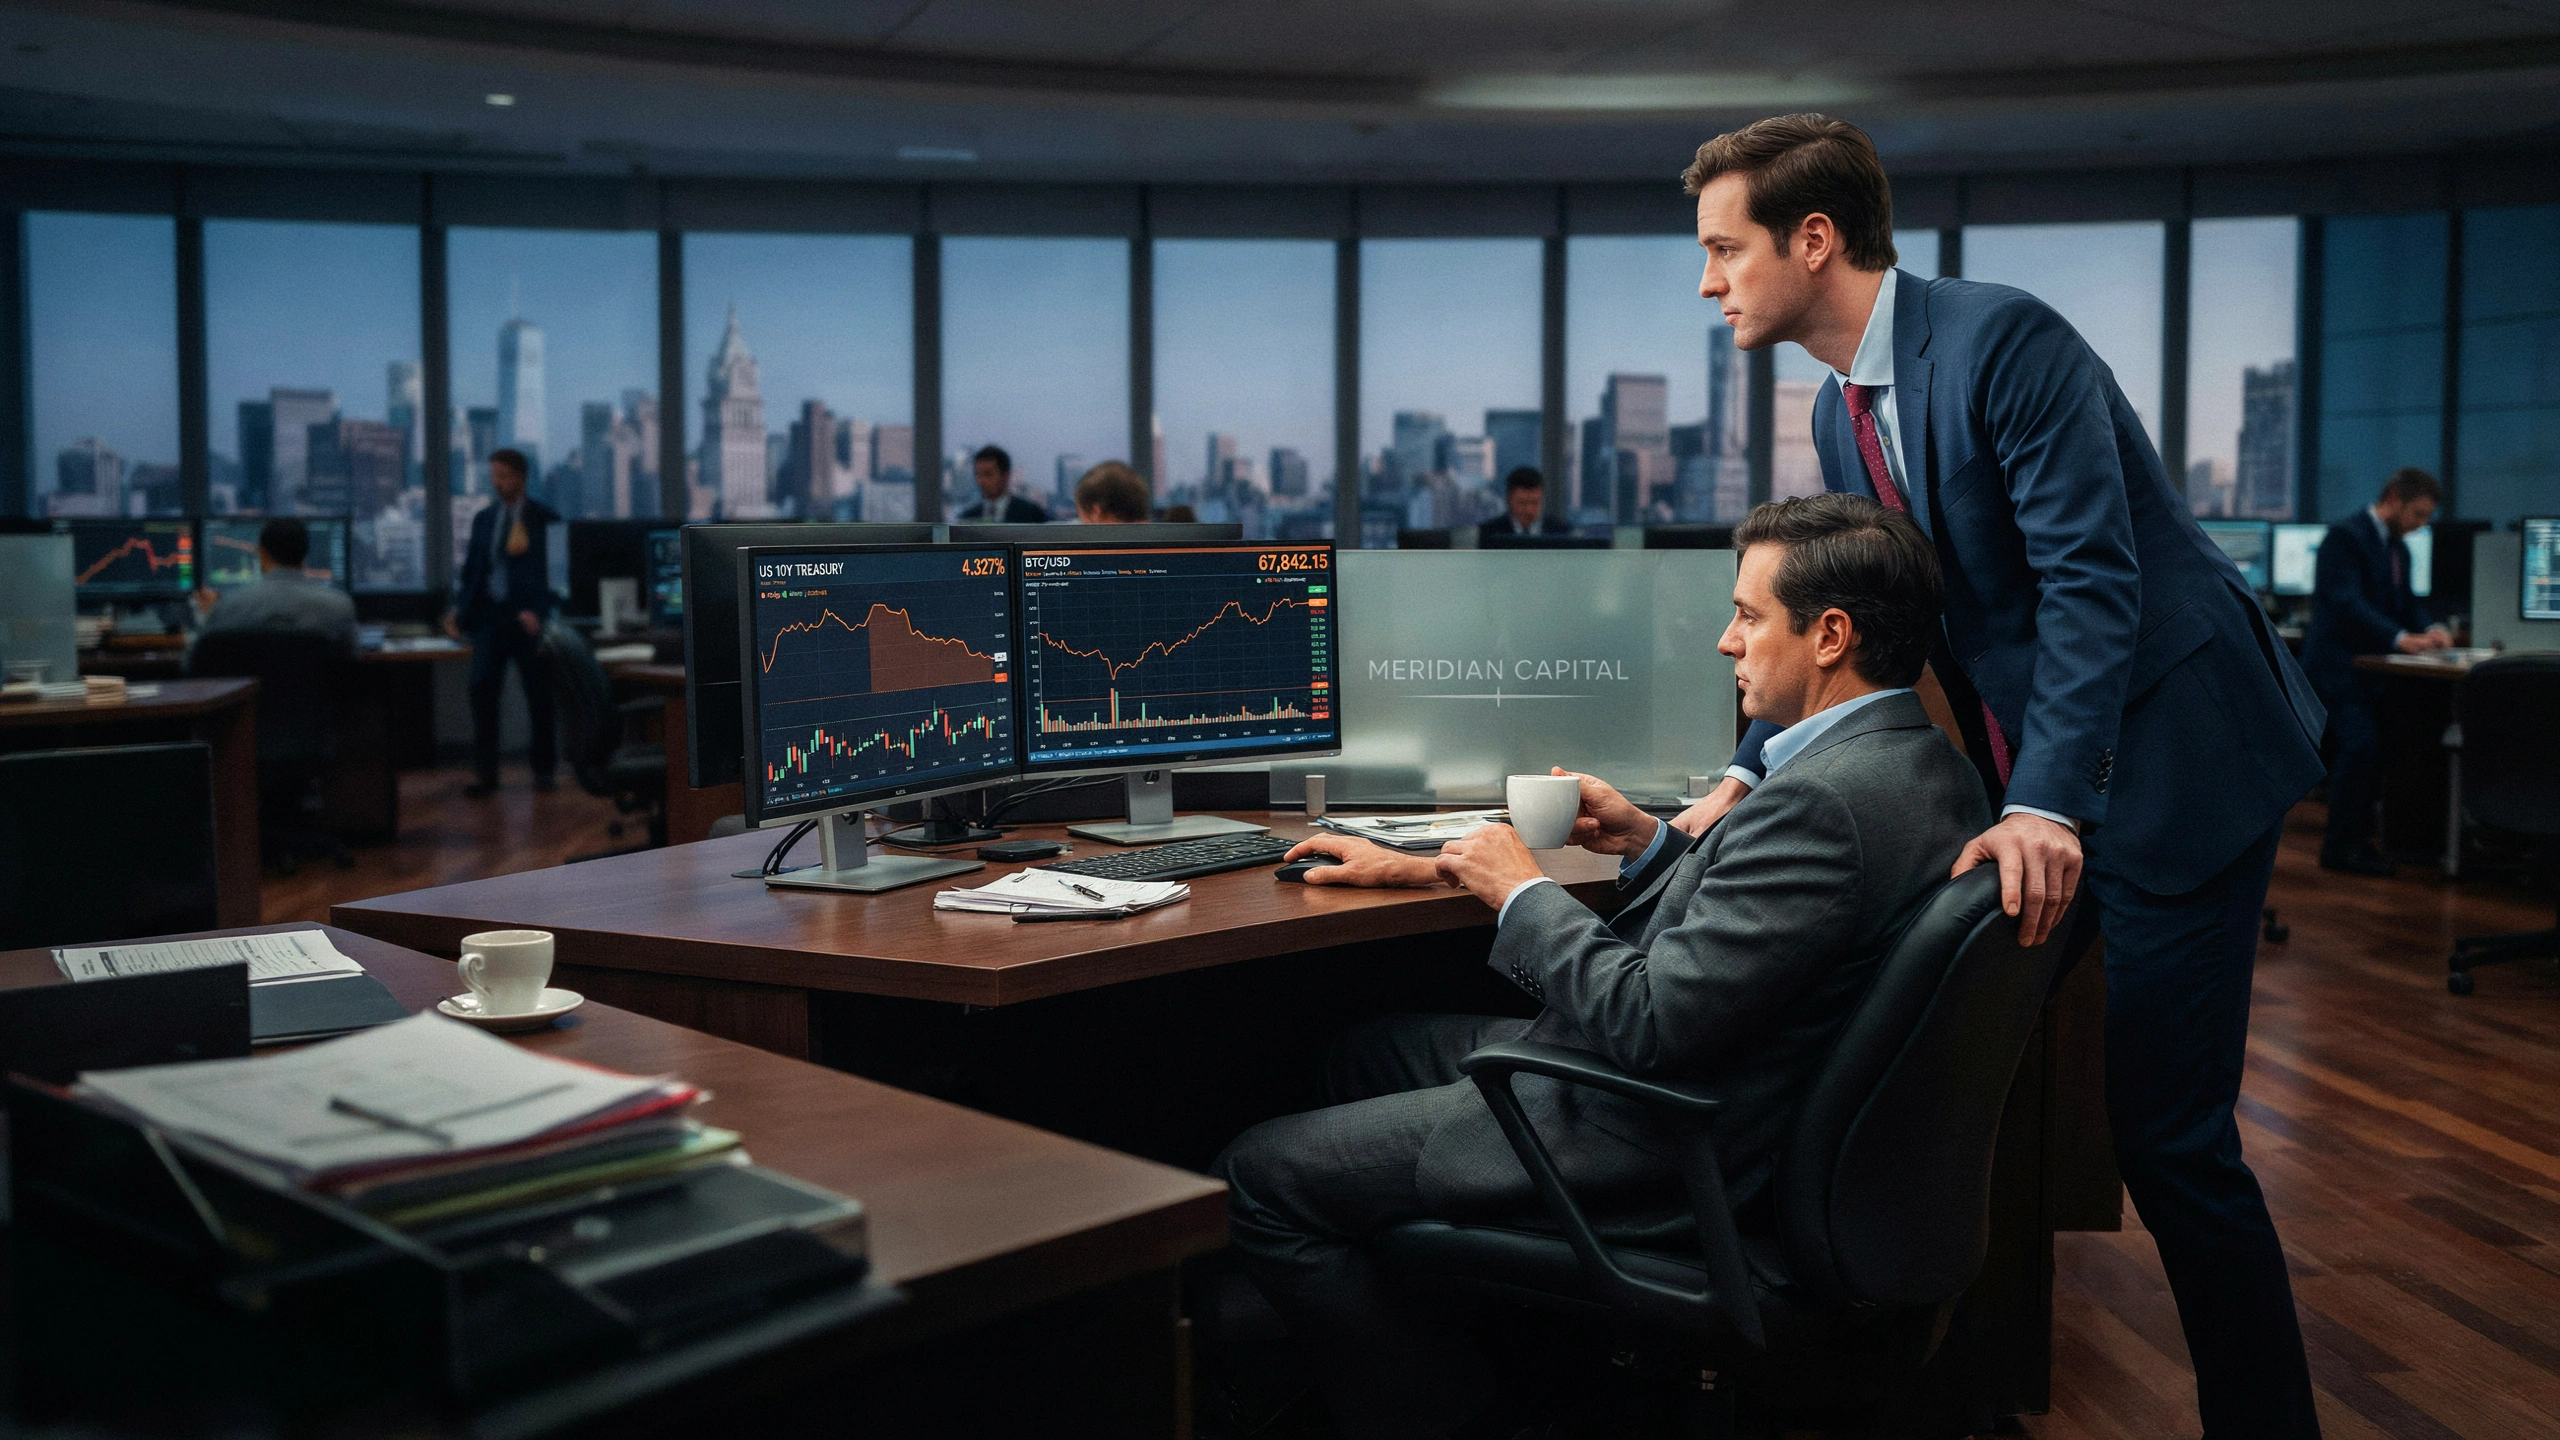
ФОТО: БЮРО РЫНКОВ FINPULSE 360
⚡ ЭКСПРЕСС-МАТРИЦА ИНВЕСТОРА (30 СЕК)
🎯 СИГНАЛ РЫНКА
Дезинверсия кривой отражает возвращение премии за срок и нормализует функционирование кредитного рынка.
📈 БЫЧЬИ ВЕКТОРЫ
Normalized upward-sloping yield curve restores commercial bank net interest margins and credit creation.
📉 МЕДВЕЖЬИ ВЕКТОРЫ
Higher yields across the long end raise mortgage rates and corporate debt refinancing costs.
⚠️ ГЛАВНЫЙ КАТАЛИЗАТОР РИСКА:Upcoming Treasury quarterly refunding auction volume allocations.
📄 Читать полный аналитический отчет (развернуть)
Yield Curve Disinversion Dynamics
The 2s10s sovereign spread has widened to +45 bps, confirming the transition from a late-cycle inverted regime into a disinverted macro regime.
Primary Mechanism
This steepening is characterized as a 'bear steepener', where long-end yields rise faster than short-end yields due to fiscal debt issuance volume.