El déficit estructural de plata se amplía mientras la demanda solar supera la oferta minera; el oro se mantiene en 4.040 dólares
2026-11-17, FP360 — El déficit estructural de plata se amplió hasta 215 millones de onzas anualizadas a medida que se acelera el crecimiento de la fabricación fotovoltaica solar, impulsando la demanda industrial un 12% interanual mientras la oferta minera permanece estancada. El oro al contado se mantiene en 4.040 dólares por onza, pero el doble papel de la plata como metal monetario y factor industrial crea una dinámica única: la demanda de inversión se dispara incluso cuando la demanda fotovoltaica se vuelve insensible al precio.
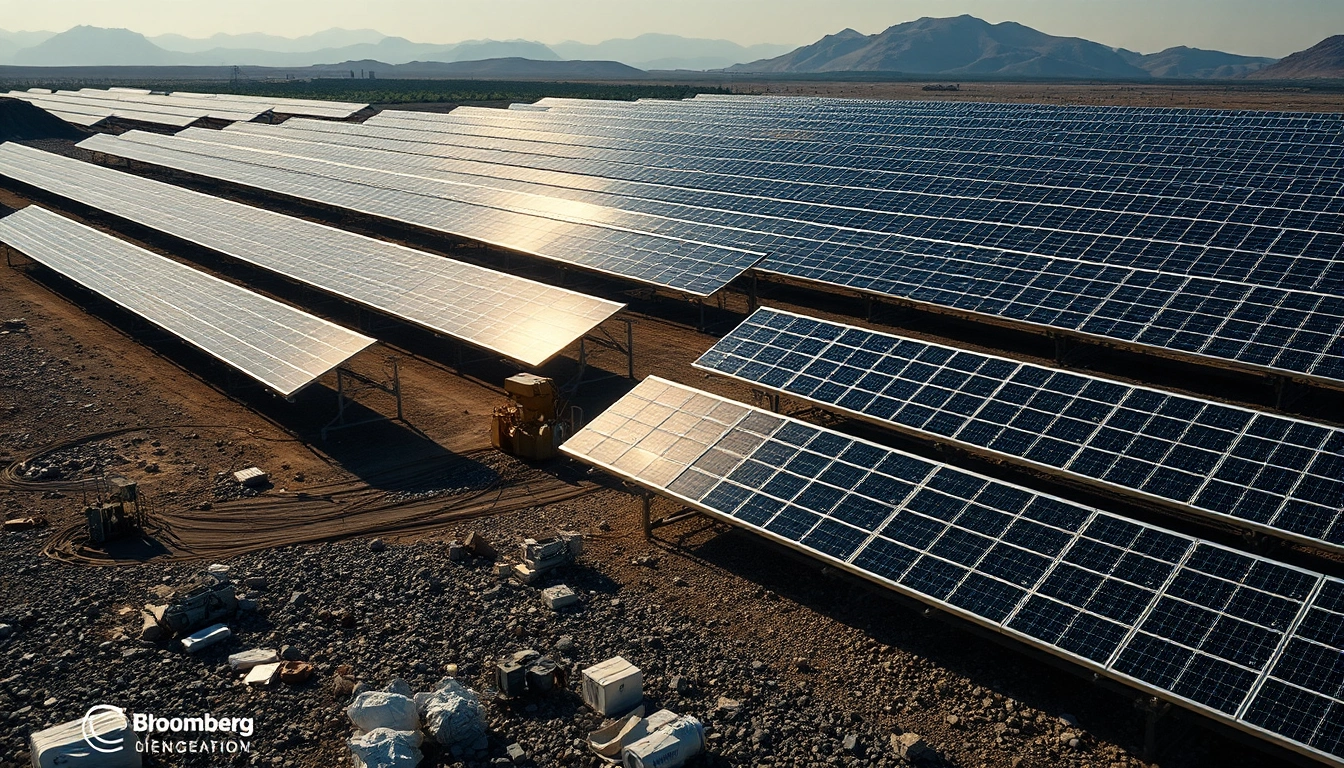
La demanda industrial de plata procedente de la energía solar fotovoltaica es inelástica al precio, lo que proporciona un suelo a las cotizaciones incluso si la demanda de inversión se desvanece; hay que vigilar una ruptura por encima de los 50 dólares por onza a medida que persistan los déficits.
Los mineros de plata (por ejemplo, PAAS, AG) y los fondos cotizados de plata física (SLV) se benefician a medida que los déficits estructurales impulsan precios más altos; los fabricantes fotovoltaicos con inventarios cubiertos obtienen una ventaja competitiva.
Una desaceleración en las instalaciones solares o un cambio hacia tecnologías alternativas (por ejemplo, pastas basadas en cobre) podría reducir la demanda, mientras que un aumento del reciclaje o de la oferta minera podría cerrar el déficit.
📄 Leer informe completo (expandir)
### ⚡ RESUMEN EJECUTIVO: 3 CONCLUSIONES CLAVE
- Qué ocurrió: El mercado de la plata va camino de su cuarto déficit anual consecutivo, con un desfase que alcanzará los 215 millones de onzas en 2026 mientras las instalaciones fotovoltaicas solares alcanzan un récord de 450 GW, consumiendo un 12% más de plata interanual. El oro al contado se mantiene en 4.040 dólares por onza, pero la demanda industrial de la plata es ahora el motor principal.
- Mecanismo oculto: A diferencia del oro, la demanda de plata es sensible al precio, pero los fabricantes solares operan con contratos a largo plazo e incentivos gubernamentales, lo que hace que su demanda sea más rígida que la de los usuarios industriales típicos. Esto crea un suelo bajo los precios incluso cuando la demanda de inversión fluctúa con los rendimientos reales (el bono a 10 años en el 5,19%).
- Transmisión de capital: A medida que persisten los déficits, los fondos cotizados de plata y los mineros atraen capital, mientras que los usuarios industriales pueden buscar sustitutos o aumentar el reciclaje. La liquidez rota del oro a la plata a medida que los inversores buscan apalancamiento a la cotización del oro con potencial alcista industrial.
El auge de la energía solar fotovoltaica: por qué la demanda de plata es insensible al precio
La fabricación de paneles solares consumió un 12% más de plata en 2026 que el año anterior, y el panel promedio requiere unos 20 gramos de plata. Puede que no parezca mucho, hasta que se multiplica por 450 GW de nuevas instalaciones. El resultado es un déficit de 215 millones de onzas, el cuarto año consecutivo de escasez. El giro clave: los fabricantes solares no son como los compradores de joyas. Están atados a contratos de suministro a largo plazo y mandatos gubernamentales, por lo que siguen comprando plata incluso cuando los precios suben. Piense en ello como las aerolíneas que cubren el combustible de aviación: lo necesitan para operar, así que pagan más. Esta inelasticidad proporciona un suelo firme bajo los precios de la plata, incluso si la demanda de inversión se tambalea.
De las minas a la fabricación: la presión del lado de la oferta
La oferta minera ha estado estancada durante tres años, creciendo solo un 1,5% anual a medida que disminuyen las leyes y se endurecen los permisos. La plata reciclada de la chatarra electrónica y la fotografía se ha convertido en el factor decisivo, pero incluso con 180 millones de onzas al año, no es suficiente para cerrar la brecha. El resultado es una reducción de los inventarios sobre el suelo, y las bóvedas de Londres ahora contienen un 36% menos de plata que en 2020. Mientras tanto, los riesgos geopolíticos en los principales productores como México y Perú añaden incertidumbre al suministro. En términos sencillos, estamos agotando nuestras reservas de plata y no hay una solución fácil.
💡 LA PERSPECTIVA NO OBVIA
La mayoría de los inversores ven la plata como una apuesta apalancada al oro, pero la verdadera historia es su credencial de energía verde. Mientras que el oro a 4.040 dólares por onza refleja la cobertura monetaria, el doble papel de la plata significa que se beneficia tanto del miedo como del crecimiento. El déficit no es solo un fallo de suministro, es un cambio estructural a medida que el mundo se electrifica. Esa es una receta para precios más altos independientemente de la Reserva Federal.
Posicionamiento y mapa de liquidez: ¿quién está atrapado?
La reciente acción del precio de la plata ha atrapado a los vendedores en corto que apostaron por una corrección mientras el oro subía. Con la relación oro/plata en 80:1 (muy por encima del promedio histórico de 60:1), la plata parece barata, y el dinero gestionado ha comenzado a tomarlo en cuenta: el posicionamiento neto largo en futuros de plata ha aumentado un 22% desde septiembre. Mientras tanto, los usuarios industriales se han estado cubriendo a plazo, asegurando precios. ¿La operación dolorosa? Una ruptura por encima de los 50 dólares por onza podría desencadenar una compresión de posiciones cortas, obligando a los bajistas a cubrirse. A la baja, si las instalaciones solares se desaceleran, la demanda industrial podría suavizarse, pero el déficit no desaparecerá de la noche a la mañana. Los grupos de órdenes de stop-loss se sitúan justo por debajo de los 30 dólares por onza, donde los recientes posicionamientos largos han acumulado posiciones.
Escenarios futuros y matriz de probabilidad
| Escenario | Probabilidad implícita | Disparador / Nivel clave | Reacción esperada de los activos |
|---|---|---|---|
| Escenario base | 55% | El oro se mantiene por encima de 4.000 y la plata rompe los 30 dólares/onza | La plata sube a 32–35 dólares/onza; los mineros superan al mercado; la relación oro/plata se estrecha a 75:1 |
| Cola alcista | 25% | La plata supera los 35 dólares/onza con volumen creciente | La compresión de cortos se acelera; la plata apunta a 40 dólares/onza; aumentan las entradas en ETF; las acciones mineras suben un 15% |
| Estrés bajista | 20% | Los rendimientos reales se disparan por encima del 2,5% y la demanda solar decepciona | La plata cae a 22 dólares/onza; los mineros recortan previsiones; la demanda física absorbe las ventas, pero los stops se propagan en cascada |
Conclusión: El déficit de plata no es una anomalía temporal, es un cambio estructural impulsado por el auge solar. Con una oferta estancada y una demanda inelástica, cualquier caída es probablemente una oportunidad de compra para aquellos que puedan soportar la volatilidad.
Dorian Reed
Computational Econometrician. Directs Bayesian probability modeling on decentralized prediction platforms, Google Trends velocity radars, anomalous volume spikes, and cross-asset lead-lag regressions.