Структурный дефицит серебра растет: солнечная энергетика обгоняет добычу, золото держится на $4 040
2026-11-17, FP360 — Структурный дефицит серебра достиг 215 млн унций в годовом выражении: производство солнечных панелей ускоряется, промышленный спрос вырос на 12% год к году, а добыча не растет. Спотовая цена золота держится на $4 040 за унцию, но у серебра уникальная двойная роль — денежный металл и промышленное сырье. Инвестиционный спрос растет, даже когда фотоэлектрический спрос становится неэластичным по цене.
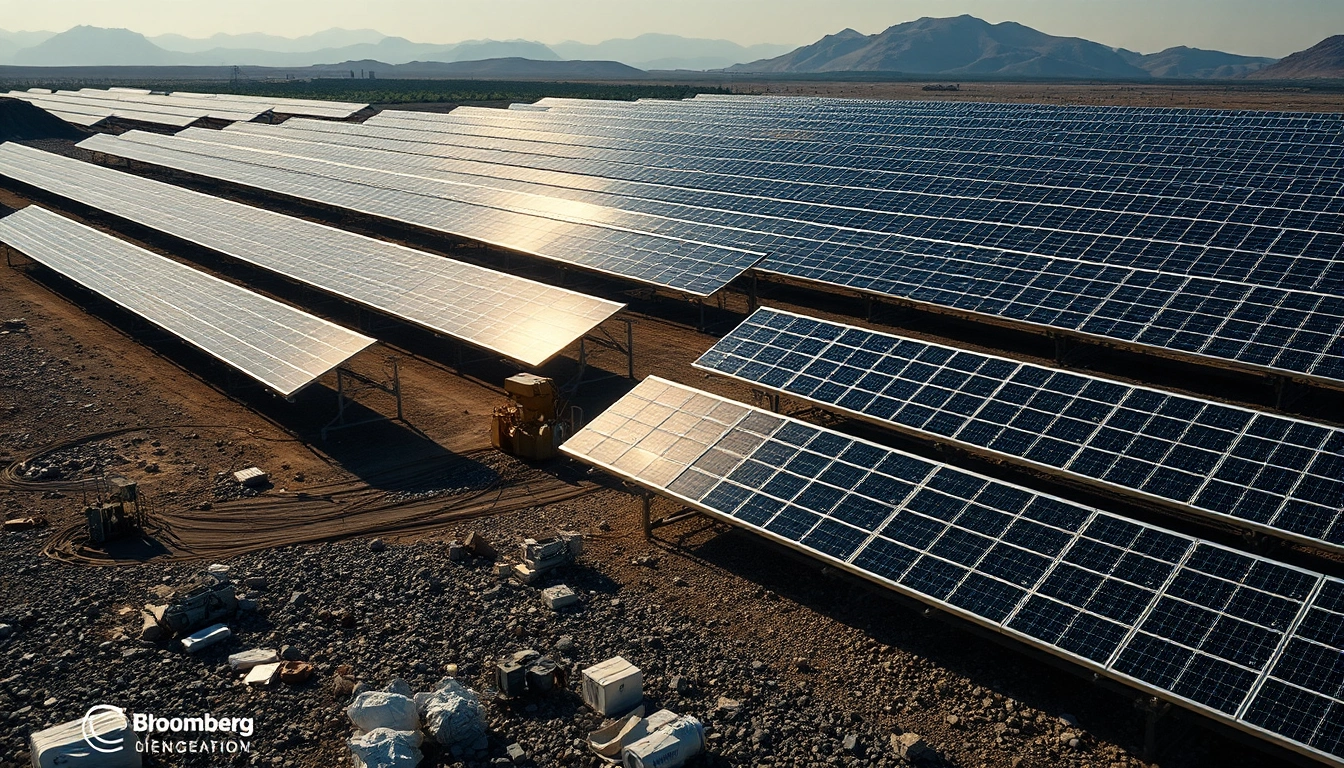
Промышленный спрос на серебро со стороны солнечной энергетики неэластичен по цене — это создает нижнюю опору для цен, даже если инвестиционный спрос ослабнет. Следите за пробоем выше $50 за унцию, пока дефицит сохраняется.
Серебряные горнодобытчики (например, PAAS, AG) и физические ETF на серебро (SLV) выигрывают, так как структурный дефицит толкает цены вверх. Производители фотоэлектрических панелей с захеджированными запасами получают конкурентное преимущество.
Замедление установки солнечных панелей или переход на альтернативные технологии (например, медные пасты) могут снизить спрос, а резкий рост переработки или добычи — закрыть дефицит.
📄 Читать полный аналитический отчет (развернуть)
### ⚡ ГЛАВНОЕ ЗА 30 СЕКУНД: 3 КЛЮЧЕВЫХ ВЫВОДА
- Что произошло: Рынок серебра идет к четвертому подряд годовому дефициту: в 2026 году нехватка достигнет 215 млн унций, поскольку установка солнечных панелей бьет рекорд в 450 ГВт, потребляя на 12% больше серебра год к году. Спотовая цена золота держится на $4 040 за унцию, но теперь основной драйвер — промышленный спрос на серебро.
- Скрытый механизм: В отличие от золота, спрос на серебро чувствителен к цене, но производители солнечных панелей работают по долгосрочным контрактам и госсубсидиям, поэтому их спрос более устойчив, чем у типичных промышленных потребителей. Это создает нижнюю опору для цен, даже когда инвестиционный спрос колеблется вместе с реальными доходностями (10-летние облигации — 5,19%).
- Куда идут деньги: Пока дефицит сохраняется, ETF на серебро и горнодобытчики привлекают капитал, а промышленные потребители могут искать заменители или наращивать переработку. Ликвидность перетекает из золота в серебро, так как инвесторы ищут плечевых позиции к цене золота с промышленным потенциалом.
Будум солнечной фотоэлектрики: почему спрос на серебро неэластичен по цене
Производство солнечных панелей в 2026 году потребовало на 12% больше серебра, чем годом ранее: в среднем на панель уходит около 20 граммов серебра. Звучит скромно — пока не умножить на 450 ГВт новых установок. Результат — дефицит в 215 млн унций, четвертый год подряд. Ключевой нюанс: производители солнечных панелей — не ювелиры. Они связаны долгосрочными контрактами на поставку и государственными мандатами, поэтому продолжают покупать серебро даже при росте цен. Представьте авиакомпании, хеджирующие авиатопливо: им нужно летать, поэтому они платят. Эта неэластичность создает прочную нижнюю опору для цен на серебро, даже если инвестиционный спрос зашатается.
От рудников до заводов: сжатие предложения
Добыча серебра не растет три года, увеличиваясь лишь на 1,5% в год из-за падения содержания металла в руде и ужесточения разрешений. Переработанное серебро из электронного лома и фотоматериалов стало балансирующим фактором, но даже 180 млн унций в год не закрывают разрыв. Результат — сокращение надземных запасов: в лондонских хранилищах серебра теперь на 36% меньше, чем в 2020 году. Геополитические риски в крупнейших странах-производителях, таких как Мексика и Перу, добавляют неопределенности поставкам. Простыми словами: мы проедаем запасы серебра, и быстрого решения нет.
💡 НЕОЧЕВИДНЫЙ ИНСАЙТ
Большинство инвесторов видят в серебре leveraged-ставку на золото, но главное — его зеленая энергетика. Если золото по $4 040 за унцию отражает денежное хеджирование, то двойная роль серебра позволяет ему выигрывать и от страха, и от роста. Дефицит — не просто сбой поставок, а структурный сдвиг по мере электрификации мира. Это рецепт роста цен независимо от ФРС.
Карта позиций и ликвидности: кто оказался в ловушке?
Недавняя динамика цен на серебро загнала в ловушку продавцов, ставивших на откат, пока золото росло. При соотношении золото/серебро 80:1 (намного выше исторического среднего 60:1) серебро выглядит дешевым, и управляющие деньги начали это замечать: чистые длинные позиции по фьючерсам на серебро выросли на 22% с сентября. Промышленные потребители тем временем хеджируются вперед, фиксируя цены. Самая болезненная сделка? Пробой выше $50 за унцию может вызвать короткое сжатие и заставить медведей закрываться. С другой стороны, если установка солнечных панелей замедлится, промышленный спрос может ослабнуть, но дефицит не исчезнет за ночь. Кластеры стоп-лоссов стоят чуть ниже $30 за унцию, где недавние быки накопили позиции.
Матрица сценариев и вероятностей
| Сценарий | Вероятность | Ключевой триггер / уровень | Ожидаемая реакция активов |
|---|---|---|---|
| Базовый сценарий | 55% | Золото держится выше $4 000, серебро пробивает $30/унц | Серебро растет до $32–35/унц; горнодобытчики опережают рынок; соотношение золото/серебро сужается до 75:1 |
| Бычий сценарий | 25% | Серебро преодолевает $35/унц на растущих объемах | Короткое сжатие ускоряется; цель по серебру $40/унц; приток в ETF растет; акции горнодобытчиков прыгают на 15% |
| Стресс-сценарий | 20% | Реальные доходности подскакивают выше 2,5%, спрос на солнечную энергетику разочаровывает | Серебро падает до $22/унц; горнодобытчики снижают прогнозы; физический спрос поглощает продажи, но стопы срабатывают каскадом |
Суть: Дефицит серебра — не временная аномалия, а структурный сдвиг, вызванный бумом солнечной энергетики. При стагнирующем предложении и неэластичном спросе любое падение — вероятно, возможность для покупки для тех, кто готов к волатильности.
Dorian Reed
Computational Econometrician. Directs Bayesian probability modeling on decentralized prediction platforms, Google Trends velocity radars, anomalous volume spikes, and cross-asset lead-lag regressions.