El cacao rompe los 12.400 dólares por tonelada: el déficit de la cosecha en África Occidental choca con la presión de los rendimientos al 5,19%
2026-11-11, FP360 — Los futuros del cacao alcanzan un récord de 12.400 dólares por tonelada después de que los rendimientos de la cosecha intermedia en Costa de Marfil y Ghana se desplomaran un 18% por debajo de la media de los últimos cinco años, lastrados por la enfermedad de la vaina negra y el envejecimiento de los árboles. El shock de oferta coincide con una rentabilidad del bono estadounidense a diez años del 5,19%, que dispara los costes de almacenamiento y estrangula los márgenes de la industria chocolatera.
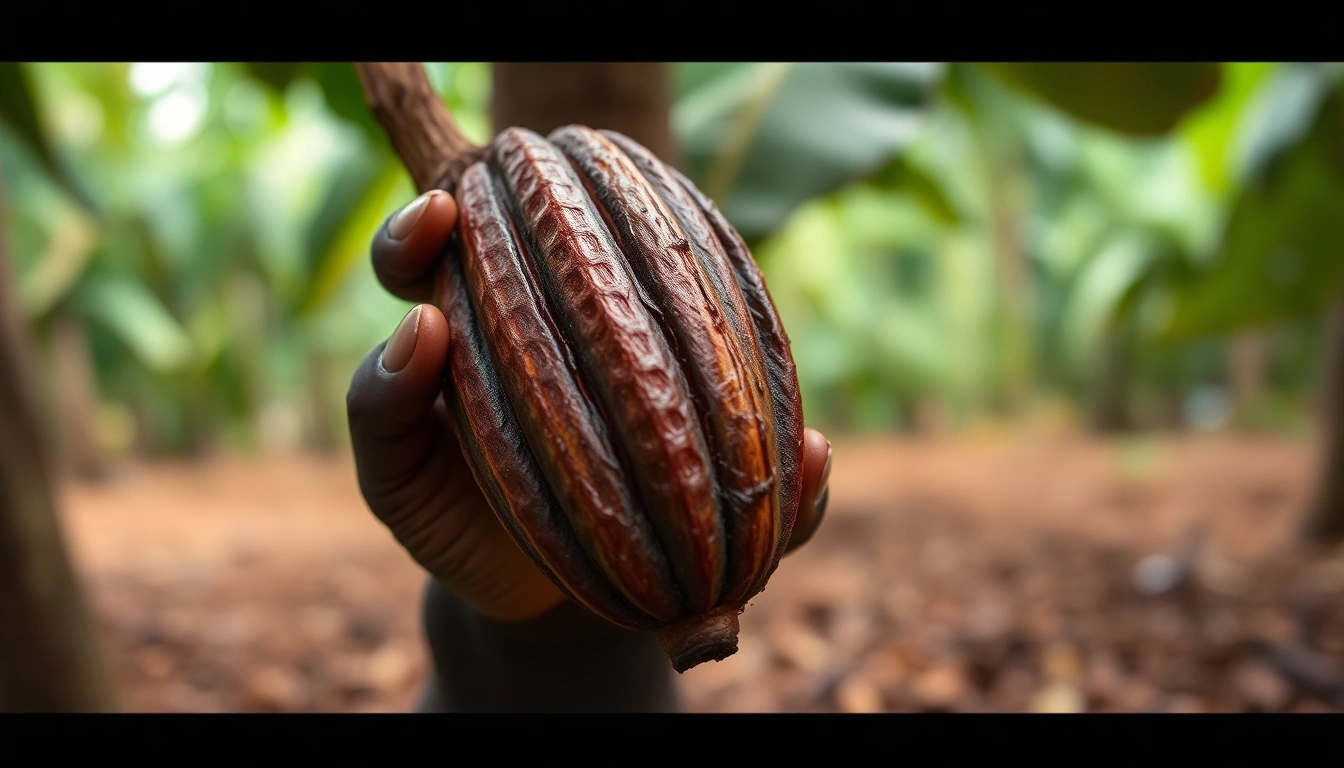
La escalada del cacao impulsada por la oferta tiene recorrido adicional, ya que los déficits estructurales y los elevados costes de financiación configuran una tormenta perfecta para los fabricantes de chocolate.
Los productores de cacao y las posiciones largas en futuros se benefician de una demanda inelástica y de un tercer déficit anual consecutivo; además, se aceleran las entradas de capital en ETF.
La destrucción de demanda acecha a medida que Hershey y Lindt trasladan los costes al consumidor; los precios altos incentivan la sustitución y nuevas plantaciones.
📄 Leer informe completo (expandir)
### ⚡ RESUMEN EJECUTIVO: 3 CLAVES
- Qué ocurrió: Los futuros del cacao se dispararon hasta los 12.400 dólares por tonelada después de que los rendimientos de la cosecha intermedia en África Occidental cayeran un 18% por debajo de la media de los últimos cinco años, lo que supone un tercer déficit anual consecutivo.
- Mecanismo oculto: Con la rentabilidad del bono estadounidense a diez años en el 5,19%, el coste de financiar inventarios de cacao se sitúa en máximos de dos décadas, lo que obliga a los operadores a exigir una prima de riesgo más alta y ajusta aún más la oferta física.
- Transmisión de capital: La liquidez rota hacia materias primas blandas y coberturas contra la inflación, pero los fabricantes de chocolate afrontan una compresión de márgenes que podría acelerar operaciones corporativas o la sustitución de ingredientes.
El shock de oferta: por qué se hunden los rendimientos en África Occidental
Los futuros del cacao en el ICE alcanzaron esta semana un récord de 12.400 dólares por tonelada, un 22% más desde enero, después de que la cosecha intermedia en Costa de Marfil y Ghana —que representa el 60% de la oferta mundial— haya defraudado las expectativas. Los rendimientos se sitúan un 18% por debajo de la media de los últimos cinco años debido a una confluencia de factores: la enfermedad de la vaina negra, agravada por las lluvias excesivas, el envejecimiento de los árboles (con una edad media de 25 años, muy por encima de su pico de productividad) y la falta de inversión en nuevas plantaciones. En términos sencillos, el cinturón cacaotero vive de las rentas: los árboles son viejos, las enfermedades se propagan y los agricultores carecen de capital para replantar. La Organización Internacional del Cacao (ICCO) prevé ahora un déficit global de 180.000 toneladas para la campaña 2026/27, el tercer año consecutivo de escasez.
El impuesto del 5,19%: cómo los costes de financiación inflan el precio del cacao
La rentabilidad del bono del Tesoro estadounidense a diez años en el 5,19% puede parecer ajena al cacao, pero es un motor oculto. Mantener inventario físico de cacao exige financiación y, a los tipos actuales, el coste de acarreo ronda el 5% anual, unos 620 dólares por tonelada. Esto obliga a los operadores a exigir un precio de futuros más alto para justificar el almacenamiento. «El coste de acarreo es ahora un componente significativo de la curva de futuros», señala un operador de materias primas blandas con sede en Ginebra. «Con rendimientos tan altos, el contango se ha empinado, lo que encarece mantener inventario y ajusta aún más la oferta a corto plazo». En términos sencillos, los tipos de interés elevados encarecen el almacenamiento del cacao, por lo que los operadores necesitan mayores incentivos de precio para mantenerlo, lo que empuja al alza los precios al contado.
Márgenes de la industria chocolatera: el sabor amargo de la traslación de costes
Los fabricantes de chocolate están atrapados en una tenaza. Hershey (HSY) y Lindt & Sprüngli (LISN.SW) ya han subido los precios entre un 15% y un 20% este año, pero con los costes del cacao un 300% más altos desde 2023, los márgenes siguen bajo presión. El margen bruto de Hershey cayó al 38,2% en el tercer trimestre, frente al 44,5% de un año antes. Las empresas responden reduciendo el tamaño de los envases (reduflación), reformulando con más rellenos y acelerando la automatización. Pero la elasticidad de la demanda empieza a notarse: los volúmenes de confitería de chocolate en EE.UU. cayeron un 4,2% interanual en el tercer trimestre, según NielsenIQ. «Los consumidores se pasan a marcas blancas o prescinden del chocolate», afirma un analista de Bernstein. «Es un caso clásico de destrucción de demanda».
💡 LA PERSPECTIVA MENOS OBVIA
La crisis del cacao es en parte una historia de intervención fallida en el mercado. Los gobiernos de África Occidental fijan precios al productor por debajo del mercado para proteger al consumidor, pero esto desincentiva a los agricultores a invertir en replantar. El resultado: un déficit estructural de oferta que no puede corregirse de la noche a la mañana. Mientras tanto, el entorno de tipos altos ha encarecido para los fabricantes de chocolate el préstamo destinado a coberturas, dejándolos más expuestos a los picos de precio al contado.
Mapa de posicionamiento y liquidez: ¿quién está atrapado?
Los fondos de cobertura mantienen posiciones netas largas en futuros de cacao, con datos de la CFTC que muestran una posición neta larga especulativa de 45.000 contratos, cerca de máximos históricos. Pero este posicionamiento tan concurrido es un arma de doble filo: cualquier indicio de destrucción de demanda o de mejora meteorológica podría desencadenar un desenlace violento. En el otro lado, los fabricantes de chocolate están infracubiertos, tras haber esperado una caída de precios que nunca llegó. Ahora son compradores forzosos a precios récord, lo que sostiene la demanda. ¿El vendedor marginal? Ninguno: a los agricultores les queda poco que vender y, con el fracaso de la cosecha intermedia, la estrechez física persistirá hasta la próxima cosecha principal en octubre de 2027.
Escenarios futuros y matriz de probabilidades
| Escenario | Probabilidad implícita | Catalizador / Nivel clave | Reacción esperada de los activos |
|---|---|---|---|
| Escenario base | 55% | El cacao se mantiene por encima de 11.000; destrucción de demanda gradual | El cacao prueba los 13.000; los márgenes de los chocolateros se comprimen más |
| Cola alcista | 25% | El clima en África Occidental empeora; la ICCO recorta la previsión de déficit | El cacao se dispara a 15.000; se aceleran las entradas en ETF |
| Estrés bajista | 20% | Una recesión global golpea la demanda; los agricultores aumentan las plantaciones | El cacao cae a 9.000; se liquidan las posiciones largas especulativas |
Dorian Reed
Computational Econometrician. Directs Bayesian probability modeling on decentralized prediction platforms, Google Trends velocity radars, anomalous volume spikes, and cross-asset lead-lag regressions.