Танкерная премия за риск возвращается: ставки на VLCC взлетели на 19% из-за обхода мыса Доброй Надежды, что сокращает поставки нефти
2026-11-12, FP360 — Спотовые ставки на VLCC за ночь выросли на 19% после того, как новая волна перенаправления танкеров вокруг мыса Доброй Надежды добавила 3500 морских миль к маршрутам в Азию, ужесточив эффективное предложение сырой нефти и подтолкнув фрахтовые расходы к максимуму с 2025 года. При WTI на уровне $71,80 и Brent около $76 перенаправление маршрутов незаметно истощает физический рынок доступных грузов.
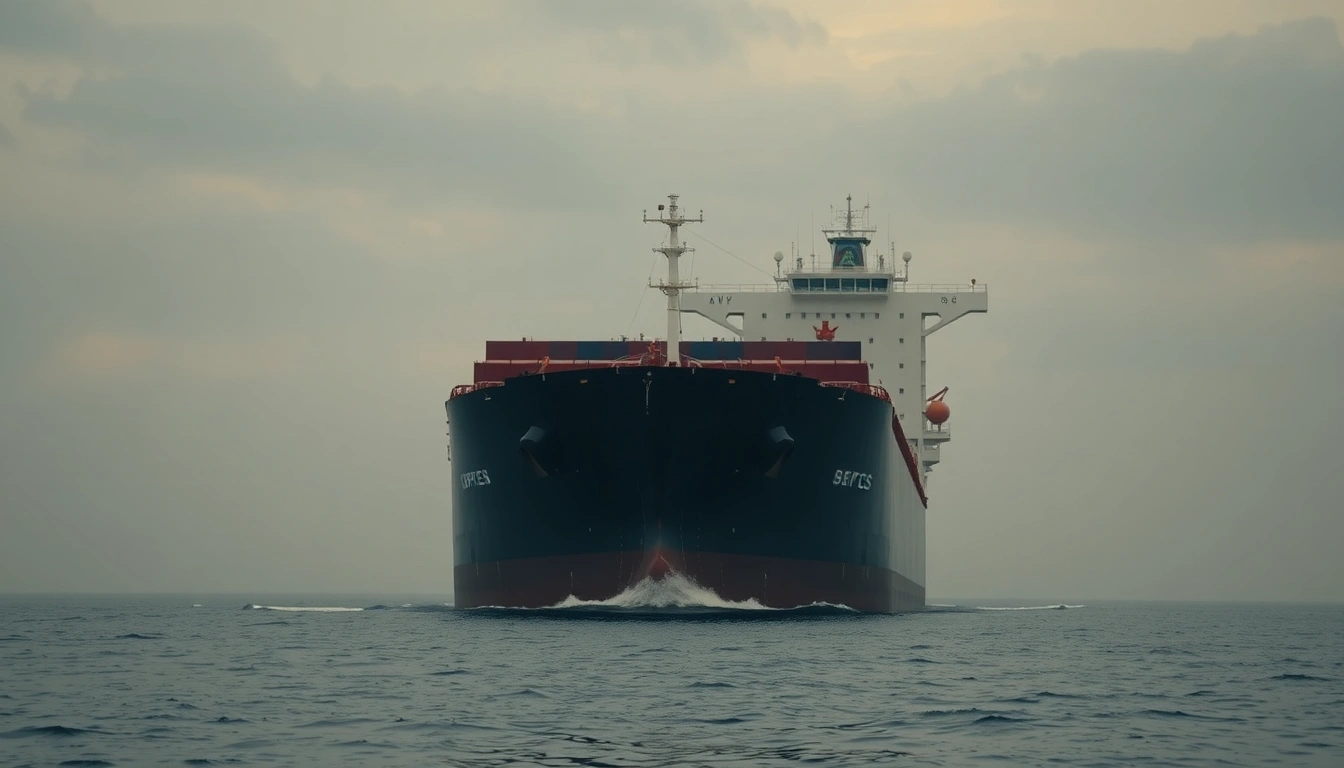
Длинные позиции в акциях танкерных компаний и сырой нефти; короткие позиции по марже нефтепереработчиков, поскольку фрахт съедает прибыль от крекинга.
Судовладельцы (например, DHT, EURN, FRO) выигрывают от более высоких суточных ставок и увеличения продолжительности рейсов; нефть получает геополитическую премию за риск по мере удлинения цепочек поставок.
Азиатские нефтепереработчики сталкиваются со сжатием маржи из-за роста фрахтовых расходов; крекинг-спреды могут ослабнуть, что окажет давление на акции нефтеперерабатывающих компаний и азиатские валюты.
📄 Читать полный аналитический отчет (развернуть)
### ⚡ ГЛАВНОЕ ЗА 30 СЕКУНД: 3 КЛЮЧЕВЫХ ВЫВОДА
- Что произошло: Спотовые ставки на VLCC на маршруте Ближний Восток–Китай (TD3C) подскочили на 19% до $48 500 в сутки, так как танкеры перенаправились в обход мыса Доброй Надежды, добавив 3500 морских миль и 10–12 дней к рейсу.
- Скрытый механизм: Перенаправление поглощает 3–4% мирового флота VLCC, ужесточая предложение тоннажа как раз в тот момент, когда экспорт ОПЕК+ держится на уровне 28,5 млн баррелей в сутки. Это физический шок предложения, а не просто движение настроений.
- Куда идут деньги: Рост фрахтовых расходов перекладывается на азиатских нефтепереработчиков, сжимая их маржу и поддерживая цены на нефть. Основные бенефициары — акции танкерных компаний и фьючерсы на нефть.
Обход мыса Доброй Надежды: почему лишние 3500 морских миль имеют значение
Ставки на VLCC для эталонного маршрута Ближний Восток–Китай (TD3C) взлетели на 19% до $48 500 в сутки после того, как атаки на коммерческое судоходство в Красном море вынудили новую волну судов пойти в обход мыса Доброй Надежды. Теперь каждый рейс удлиняется примерно на 3500 морских миль — это около 10–12 дополнительных дней, — что фактически выводит с рынка 3–4% мирового флота VLCC. Это классический шок тонно-миль: тот же объём груза требует больше судо-дней, предложение ужесточается, и ставки растут. В отличие от кризиса 2024 года, это не временная вспышка: данные по судоходству показывают, что как минимум 15% VLCC, следующих в Азию, выбрали маршрут вокруг мыса, тогда как месяц назад таких было 5%.
От $71,80 до $76: как фрахтовые расходы подпитывают цены на нефть
Нефть WTI по $71,80 за баррель всё сильнее отрывается от физической стоимости доставки в Азию, где фрахт теперь добавляет $4–5 за баррель к цене FOB. Brent, глобальный эталон, торгуется около $76, отражая эту фрахтовую премию. Простыми словами: баррель нефти — это не просто нефть, это нефть плюс стоимость её перемещения, и эта стоимость только что выросла. Вот почему азиатские нефтепереработчики платят больше, даже когда запасы сырой нефти в США остаются обильными. Фрахтовый шок фактически означает сокращение поставок на азиатский рынок и поддерживает цены на нефть по всему миру.
Платят ли больше индийские потребители? Математика фрахтовой премии для золота и нефти
В Индии стоимость импорта сырой нефти напрямую зависит от этого роста фрахта. С золотом история другая: золото по $4040 за унцию имеет высокое соотношение стоимости к весу, поэтому фрахт незначителен. Но для нефти каждый доллар фрахта добавляет примерно $0,02 за галлон к розничным ценам на топливо. Индийские нефтепереработчики сталкиваются со сжатием маржи, поглощая эти расходы, что может привести к росту цен на заправках в ближайшие недели. Это прямой канал передачи от Красного моря к индийским потребителям, хотя перенаправление маршрутов напрямую не угрожает поставкам золота.
💡 НЕОЧЕВИДНЫЙ ИНСАЙТ
Рынок недооценивает длительность этого сбоя. Аналитики судоходства отмечают, что даже если атаки прекратятся, логистический затор из-за перенаправления сохранится месяцами. VLCC уже забронированы на недели вперёд, а эффективное предложение судов структурно ниже. Это значит, что фрахтовые ставки останутся повышенными, поддерживая премию к цене нефти дольше, чем типичные геополитические вспышки.
Карта позиций и ликвидности: кто оказался в ловушке?
Азиатские нефтепереработчики, не застраховавшие фрахтовые расходы, теперь платят спотовые ставки, которые на 40% выше их бюджетных предположений. Они — вынужденные покупатели фрахта, а судовладельцы — в выигрыше. На рынке нефти продавцы Brent-фьючерсов попали в неудобное положение: вызванное фрахтом ужесточение предложения толкает цены вверх. Кластеры стоп-лоссов выше $75,50 по Brent могут спровоцировать дальнейший рост. Предельный покупатель — азиатский нефтепереработчик, которому нужно обеспечить грузы, а предельный продавец — спекулянт, зашортивший нефть в ожидании замедления спроса. Боль будет у тех, кто в коротких позициях.
Матрица сценариев и вероятностей
| Сценарий | Вероятность | Ключевой триггер / уровень | Ожидаемая реакция активов |
|---|---|---|---|
| Базовый сценарий | 55% | Brent держится выше $75, ставки VLCC стабилизируются около $50 000/сутки | Акции танкерных компаний опережают рынок; нефть дрейфует к $78 |
| Бычий сценарий | 25% | Эскалация в Красном море, Brent пробивает $80 | Ставки VLCC взлетают до $70 000/сутки; нефть к $85; акции танкеров +15% |
| Стресс-сценарий | 20% | Прекращение огня в Красном море, Brent падает ниже $73 | Ставки VLCC обваливаются до $30 000/сутки; нефть к $68; акции танкеров -20% |
Ключевые уровни для наблюдения: Brent $75 (поддержка), $80 (сопротивление); VLCC TD3C $50 000/сутки (пивот). Баланс рисков смещён в сторону дальнейшего роста, так как физический рынок ужесточается.
Dorian Reed
Computational Econometrician. Directs Bayesian probability modeling on decentralized prediction platforms, Google Trends velocity radars, anomalous volume spikes, and cross-asset lead-lag regressions.