La sequía en el Canal de Panamá desvía cargamentos de GNL y dispara un 25% el precio spot en Asia
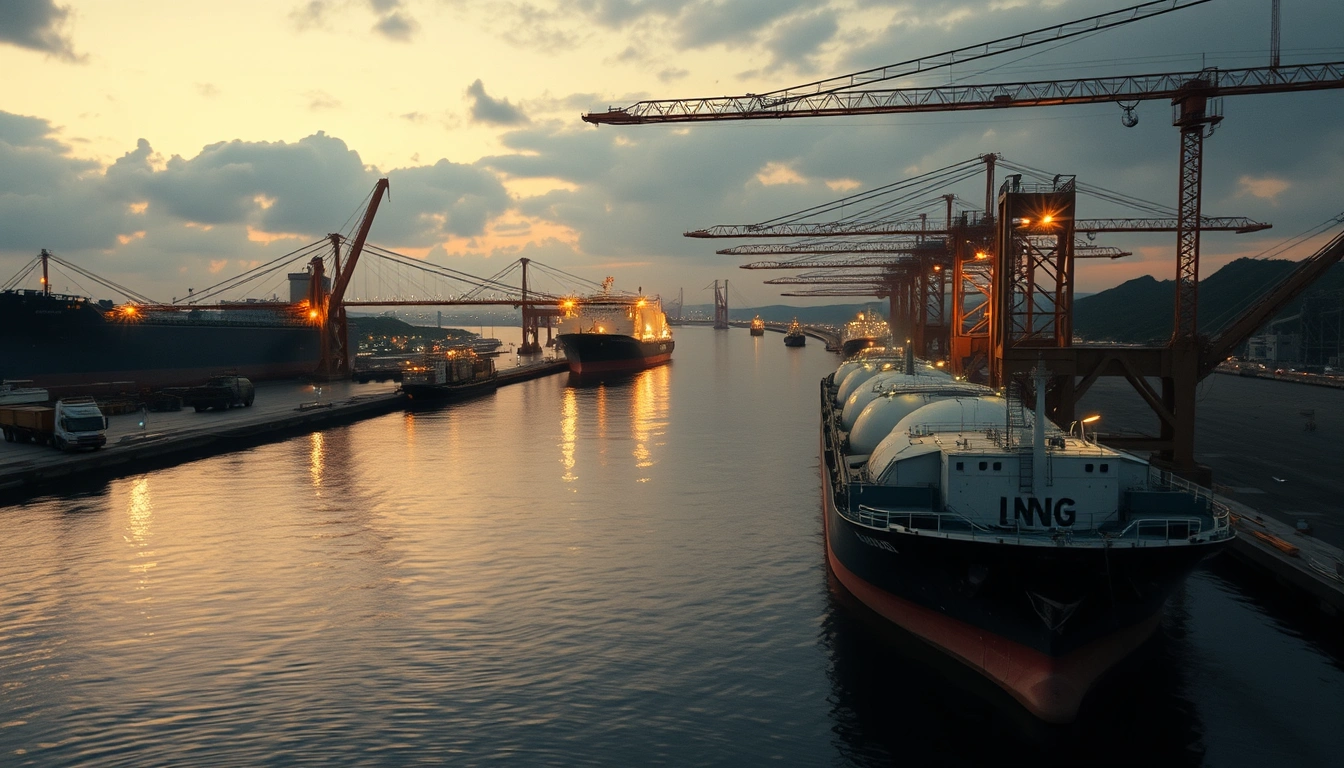
2026-10-27, FP360 — Las restricciones por sequía en el Canal de Panamá han obligado a los buques metaneros a desviarse, añadiendo entre 10 y 14 días a las travesías hacia Asia y elevando un 25% el precio spot del GNL asiático hasta los 48 $/mmBtu. El cuello de botella, provocado por los bajos niveles de agua inducidos por El Niño y la reducción de cupos de tránsito, está estrangulando la oferta global de gas y sometiendo a presión a los importadores de energía.
Sesgo alcista para el GNL asiático y la volatilidad del JKM; sesgo bajista para las acciones navieras y los ingresos por peajes del Canal de Panamá.
Los precios spot del GNL asiático (JKM) podrían dispararse aún más si la sequía persiste, beneficiando a los exportadores estadounidenses de GNL y a proveedores alternativos como Australia y Catar.
La Autoridad del Canal de Panamá (ACP) afronta pérdidas de ingresos y daño reputacional; las compañías navieras expuestas a los costes de desvío ven comprimidos sus márgenes.
📄 Leer informe completo (expandir)
### ⚡ RESUMEN EJECUTIVO: 3 CONCLUSIONES CLAVE
- Qué ocurrió: Las restricciones por sequía en el Canal de Panamá han reducido los cupos diarios de tránsito a 18, obligando a los buques metaneros a desviarse por Suez o el Cabo de Buena Esperanza, lo que añade 10-14 días y empuja el GNL spot asiático (JKM) un 25% al alza, hasta 48 $/mmBtu.
- Mecanismo oculto: La reducción del tráfico de la ACP ha creado un cuello de botella para el GNL de la Costa del Golfo estadounidense con destino a Asia, agravando un mercado global tenso en el que compradores europeos y asiáticos compiten por los cargamentos.
- Transmisión de capital: Los precios más altos del GNL asiático están atrayendo cargamentos fuera de Europa, ampliando los diferenciales TTF-JKM y aumentando la demanda de rutas alternativas, con fletes y costes de seguro al alza.
La sequía que está reescribiendo los flujos globales de gas
Una sequía severa, intensificada por las condiciones de El Niño, ha reducido los niveles de agua en el lago Gatún, el embalse artificial que alimenta las esclusas del Canal de Panamá. Como resultado, la Autoridad del Canal de Panamá (ACP) ha recortado los cupos diarios de tránsito desde los 36-38 habituales hasta solo 18, con posibles recortes adicionales. Las restricciones, que comenzaron a principios de 2026 y se han endurecido a lo largo de octubre, han obligado a los buques metaneros a buscar rutas alternativas. Según los datos de tráfico marítimo, al menos 15 metaneros han sido desviados en las últimas dos semanas, optando por el Canal de Suez o el Cabo de Buena Esperanza. Los desvíos añaden 10-14 días a las travesías desde la Costa del Golfo estadounidense hasta Asia, incrementando los costes de flete entre 500.000 y 1 millón de dólares por viaje y retrasando las entregas de carga.
Los precios spot asiáticos se disparan mientras la oferta se tensa
El impacto inmediato ha sido un fuerte repunte de los precios spot del GNL asiático. El Japan-Korea Marker (JKM), referencia del GNL spot asiático, se ha disparado un 25% desde principios de octubre hasta los 48 dólares por millón de unidades térmicas británicas (mmBtu), el nivel más alto desde enero de 2026. El repunte refleja no solo los mayores costes de transporte, sino también un equilibrio oferta-demanda más ajustado. Con los tránsitos por Panamá restringidos, los exportadores estadounidenses de GNL tienen dificultades para entregar cargamentos a Asia a tiempo, mientras los compradores asiáticos, especialmente en Japón y Corea del Sur, se afanan por conseguir suministros alternativos. Los importadores chinos, ante un inicio de invierno más frío de lo normal, también han aumentado sus compras. El resultado es un estrangulamiento clásico: la demanda asiática es robusta, pero la oferta está logísticamente limitada.
Por qué el Canal de Panamá es clave para el GNL
El Canal de Panamá es una arteria crítica para el comercio global de GNL, especialmente para las exportaciones estadounidenses a Asia. En 2025, alrededor del 12% del comercio global de GNL pasó por el canal, correspondiendo la mayoría de esos volúmenes a la Costa del Golfo estadounidense. La ruta es preferida porque ahorra 10-14 días en comparación con el Canal de Suez y evita los riesgos de piratería del Mar Rojo. Con el canal operando ahora a menos de la mitad de su capacidad, el mercado de GNL ha perdido un mecanismo clave de flexibilidad. El desvío también ha aumentado los tiempos de tránsito para otras materias primas, pero el GNL se ve especialmente afectado debido a su naturaleza de entrega justo a tiempo y a la limitada capacidad de almacenamiento en las terminales de importación. La ACP ha implementado un sistema de subasta para los cupos reducidos, con tarifas que alcanzan hasta 4 millones de dólares por cupo, lo que infla aún más los costes.
💡 LA PERSPECTIVA NO OBVIA
El cuello de botella del Canal de Panamá suele verse como un problema logístico regional, pero tiene ramificaciones globales porque agrava el ya tenso mercado de GNL. Con Europa tratando de sustituir el gas ruso por gasoducto y la demanda asiática en crecimiento, la pérdida de capacidad del canal equivale a eliminar una válvula de seguridad. La dependencia del mercado del canal estaba subestimada; ahora, los desvíos están revelando la fragilidad de las cadenas de suministro globales de gas y la limitada capacidad ociosa de la flota naviera.
El rompecabezas de los precios: por qué el spot asiático supera al europeo
Los precios spot del GNL asiático han superado a las referencias europeas, con el diferencial TTF-JKM ampliándose por encima de los 15 $/mmBtu, frente a los 5 $/mmBtu de hace un mes. Esta divergencia se debe a la disrupción del canal, que afecta desproporcionadamente a los cargamentos estadounidenses con destino a Asia. Los precios europeos también han subido, pero menos, ya que el continente entra en invierno con niveles de almacenamiento relativamente altos (en torno al 90% de su capacidad). La ventana de arbitraje para los exportadores estadounidenses hacia Asia se ha estrechado, pero el JKM más alto sigue atrayendo cargamentos, desviando suministro de Europa. Es un juego de suma cero: cada cargamento que va a Asia es uno menos para Europa, tensando ambos mercados, pero con Asia sintiendo la presión con mayor intensidad.
Mapa de posicionamiento y liquidez: ¿quién está atrapado?
En el mercado de futuros, los especuladores han aumentado sus posiciones netas largas en futuros JKM hasta máximos de 10 meses, apostando por nuevas subidas de precios. Sin embargo, los operadores físicos son más cautelosos, y algunas utilities asiáticas ya han asegurado suministros para el invierno. El dolor está para quienes están cortos en JKM o largos en acciones navieras. Las compañías navieras expuestas a las rutas de Panamá, como las que operan en el corredor EE.UU.-Asia, están viendo comprimidos sus márgenes a medida que los costes de desvío merman sus beneficios. Mientras tanto, los exportadores estadounidenses de GNL como Cheniere Energy se benefician de precios más altos, pero afrontan dolores de cabeza logísticos. El comprador marginal son las utilities asiáticas que necesitan cubrir la demanda invernal, mientras que el vendedor marginal son los exportadores estadounidenses con cargamentos ya en ruta. Es probable que haya grupos de stop-loss en torno a los 45 $/mmBtu a la baja y los 50 $/mmBtu al alza.
Escenarios futuros y matriz de probabilidades
| Escenario | Probabilidad implícita | Disparador / Nivel clave | Reacción esperada de los activos |
|---|---|---|---|
| Escenario base | 55% | La sequía persiste, los cupos del canal se mantienen en 18 hasta noviembre; el JKM se mantiene en 45-50 | El JKM se estabiliza cerca de 48; las exportaciones estadounidenses de GNL a Asia caen un 15% intermensual; el diferencial TTF-JKM se mantiene amplio |
| Cola alcista | 25% | La sequía empeora, los cupos del canal se recortan a 12 o menos; ola de frío en Asia | El JKM se dispara por encima de 55; el TTF europeo sube a 40; los fletes se disparan |
| Estrés bajista | 20% | Las lluvias de El Niño llegan temprano; se relajan las restricciones del canal; la demanda asiática decepciona | El JKM se desploma a 35; el GNL estadounidense se redirige de vuelta a Europa; las acciones navieras rebotan |
Dorian Reed
Computational Econometrician. Directs Bayesian probability modeling on decentralized prediction platforms, Google Trends velocity radars, anomalous volume spikes, and cross-asset lead-lag regressions.