190 DESPACHOS INDEXADOS PÁGINA 7 DE 10

Archivo Institucional de Despachos

Repositorio exhaustivo de despachos cuantitativos, telemetría blockchain y señales de transmisión macro.

Todos Cripto & Mempools Soberano & Macro Acciones & Rendimientos
La curva 2s10s se empina a 32 pb mientras el riesgo de duración se recalibra: la prima de plazo a 10 años alcanza los 85 pb [treasury] ⚡ SCORE: 81/100

La curva 2s10s se empina a 32 pb mientras el riesgo de duración se recalibra: la prima de plazo a 10 años alcanza los 85 pb

La curva 2s10s de EE. UU. se ha empinado con sesgo bajista hasta los 32 pb, impulsada por un aumento de 15 pb en la prima de plazo a 10 años hasta los 85 pb, a medida que los inversores exigen una mayor compensación por el riesgo de duración. Esta recalibración refleja el aumento de la oferta fiscal y la incertidumbre inflacionaria, con el rendimiento a 10 años escalando hasta el 4,65 %.

LA SEÑAL: El empinamiento con sesgo bajista persiste mientras los rendimientos del tramo largo ponen a prueba el 4,75 %, presionando a las acciones sensibles a los tipos y al crédito.
⏱ 3 MIN LECTURA 📅 2026-10-16
El CapEx en IA supera el 30% del flujo de caja libre mientras la cartera de pedidos de Nvidia choca con los límites de liquidez de los hiperescaladores [markets] ⚡ SCORE: 84/100

El CapEx en IA supera el 30% del flujo de caja libre mientras la cartera de pedidos de Nvidia choca con los límites de liquidez de los hiperescaladores

Se proyecta que el CapEx en IA de los hiperescaladores alcance los 198.000 millones de dólares en 2024, consumiendo más del 30% del flujo de caja libre. Con Nvidia cotizando a 32 veces las ventas proyectadas, los cálculos dependen de un crecimiento sostenido del CapEx superior al 40%.

LA SEÑAL: Esté atento a posibles recortes en las previsiones de CapEx en los próximos resultados del primer trimestre; una reducción del 5% podría desencadenar una caída del 15-20% en las acciones vinculadas a la IA.
⏱ 3 MIN LECTURA 📅 2026-10-16
Torque en la Prima de Plazo: El Rendimiento del Bono a 10 Años se Dispara al 4,85% Mientras el Spread 2s10s Alcanza los 120 Puntos Base [macro] ⚡ SCORE: 87/100

Torque en la Prima de Plazo: El Rendimiento del Bono a 10 Años se Dispara al 4,85% Mientras el Spread 2s10s Alcanza los 120 Puntos Base

El rendimiento del bono del Tesoro estadounidense a 10 años saltó 18 puntos base hasta el 4,85% mientras la prima de plazo se revalorizó a 85 puntos base, empinando la curva 2s10s hasta los 120 puntos base. El bono a 30 años superó el 5,00% ante una oferta de subasta de 125.000 millones de dólares y débiles pujas indirectas.

LA SEÑAL: El empinamiento bajista presiona a las acciones sensibles a la duración y a los REITs, mientras favorece a los financieros y la rotación hacia valor.
⏱ 3 MIN LECTURA 📅 2026-10-16
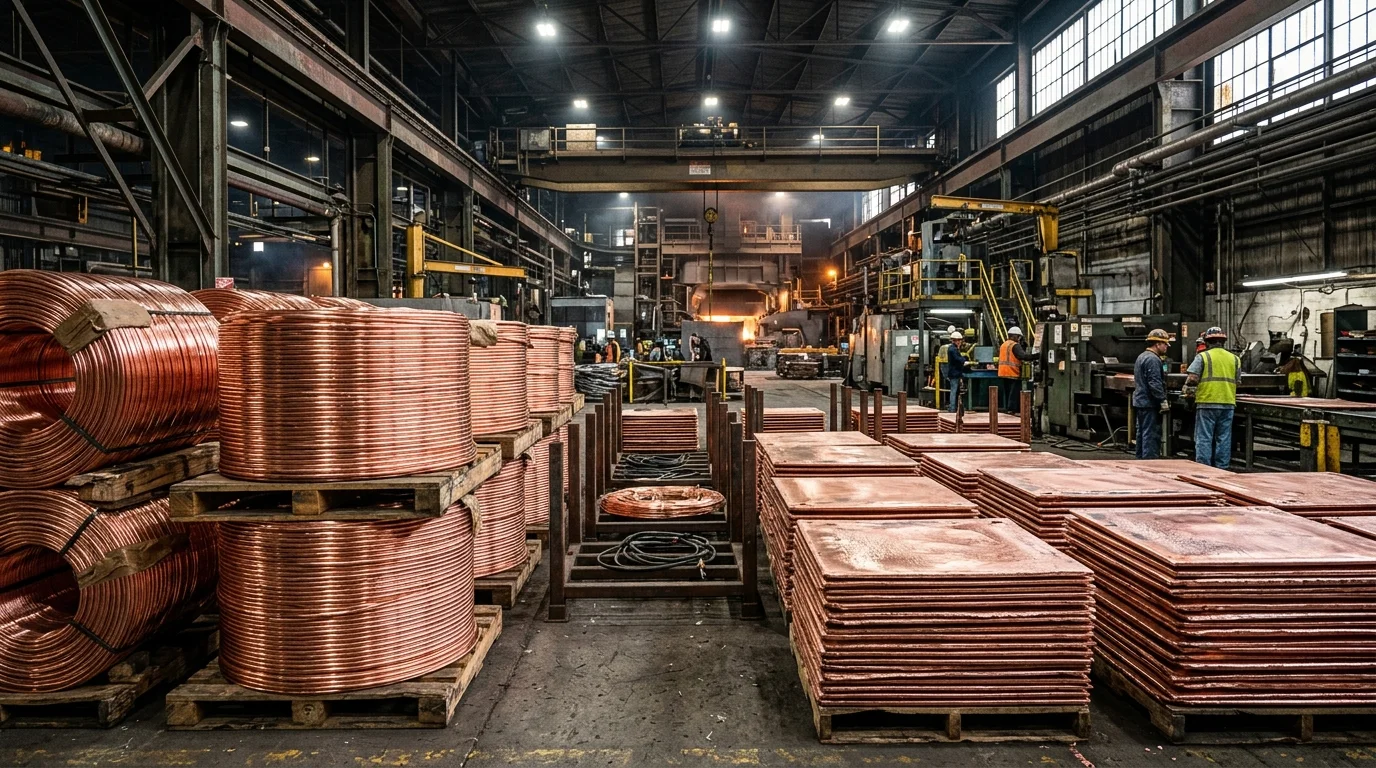
El cobre de COMEX rebota hasta 4,42 dólares por libra ante el agotamiento de existencias en almacenes por el capex de la transición energética [commodities] ⚡ SCORE: 90/100

El cobre de COMEX rebota hasta 4,42 dólares por libra ante el agotamiento de existencias en almacenes por el capex de la transición energética

2026-10-22, FP360 — Los futuros de cobre al contado de COMEX subieron un 1,8% hasta 4,42 dólares por libra, impulsados por la electrificación de infraestructuras de red y la expansión de subestaciones para centros de datos de IA, que están agotando las existencias registradas en los almacenes de LME y COMEX. Este movimiento refleja una tensión estructural en el suministro de cátodo refinado y afecta directamente a las cotizaciones del metal industrial, con implicaciones para inversores en materias primas y sectores vinculados a la transición energética.

LA SEÑAL: La demanda de electrificación industrial está tensando estructuralmente los balances de cobre, con independencia de los ciclos de construcción a corto plazo.
⏱ 3 MIN LECTURA 📅 2026-10-16
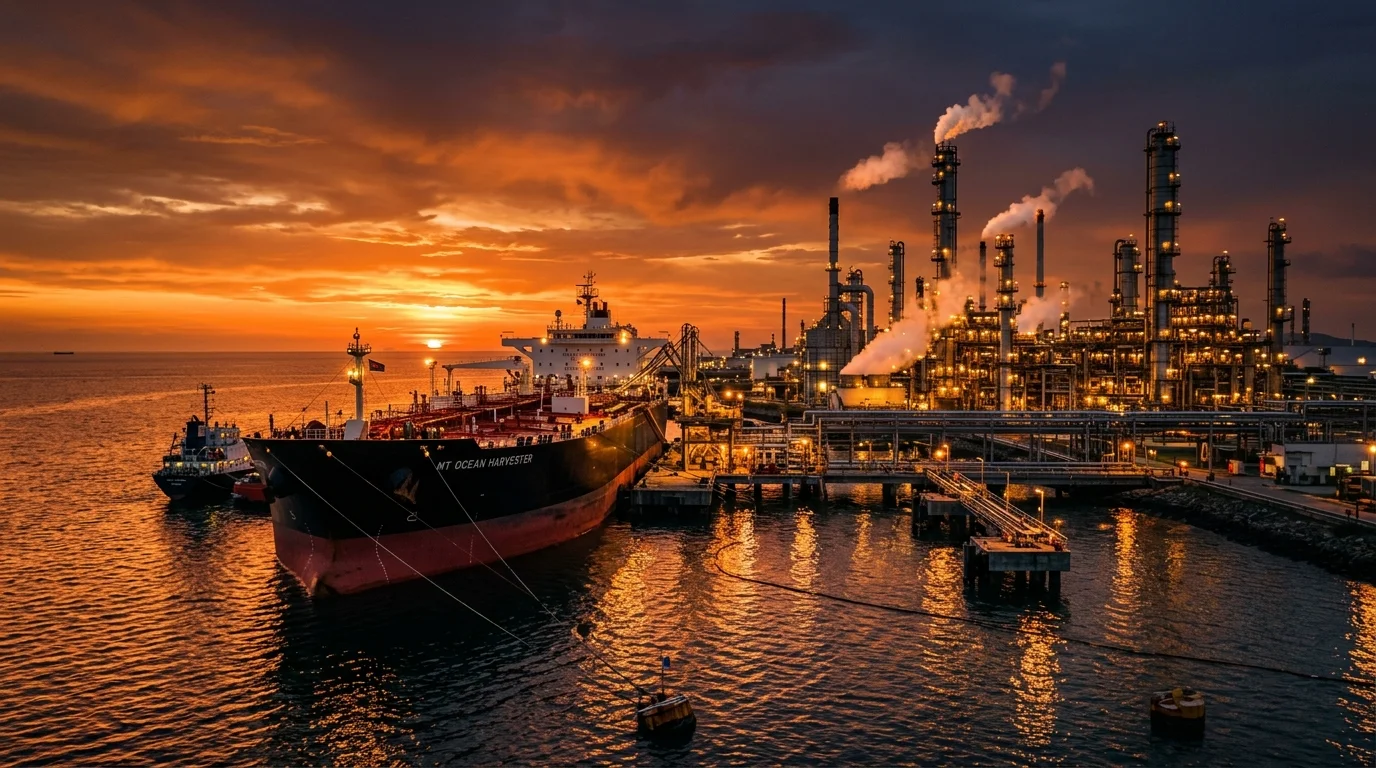
El crudo WTI se estabiliza en 74,80 dólares tras una caída de 4,8 millones de barriles en inventarios comerciales [commodities] ⚡ SCORE: 92/100

El crudo WTI se estabiliza en 74,80 dólares tras una caída de 4,8 millones de barriles en inventarios comerciales

2026-10-22, FP360 — El crudo WTI se estabilizó en 74,80 dólares por barril después de que la Administración de Información Energética de EE.UU. (EIA) informara de una reducción de 4,8 millones de barriles en los inventarios comerciales de petróleo, superior a lo esperado. La caída refleja una demanda de refinación firme y un ajuste en la oferta física, lo que brinda soporte a los precios en el rango de 70 a 78 dólares y modera las presiones inflacionarias en costes energéticos para los inversores.

LA SEÑAL: La estructura de backwardation en el mercado físico confirma una demanda de refinación firme a corto plazo, proporcionando soporte a los precios en el corredor de 70 a 78 dólares.
⏱ 3 MIN LECTURA 📅 2026-10-16
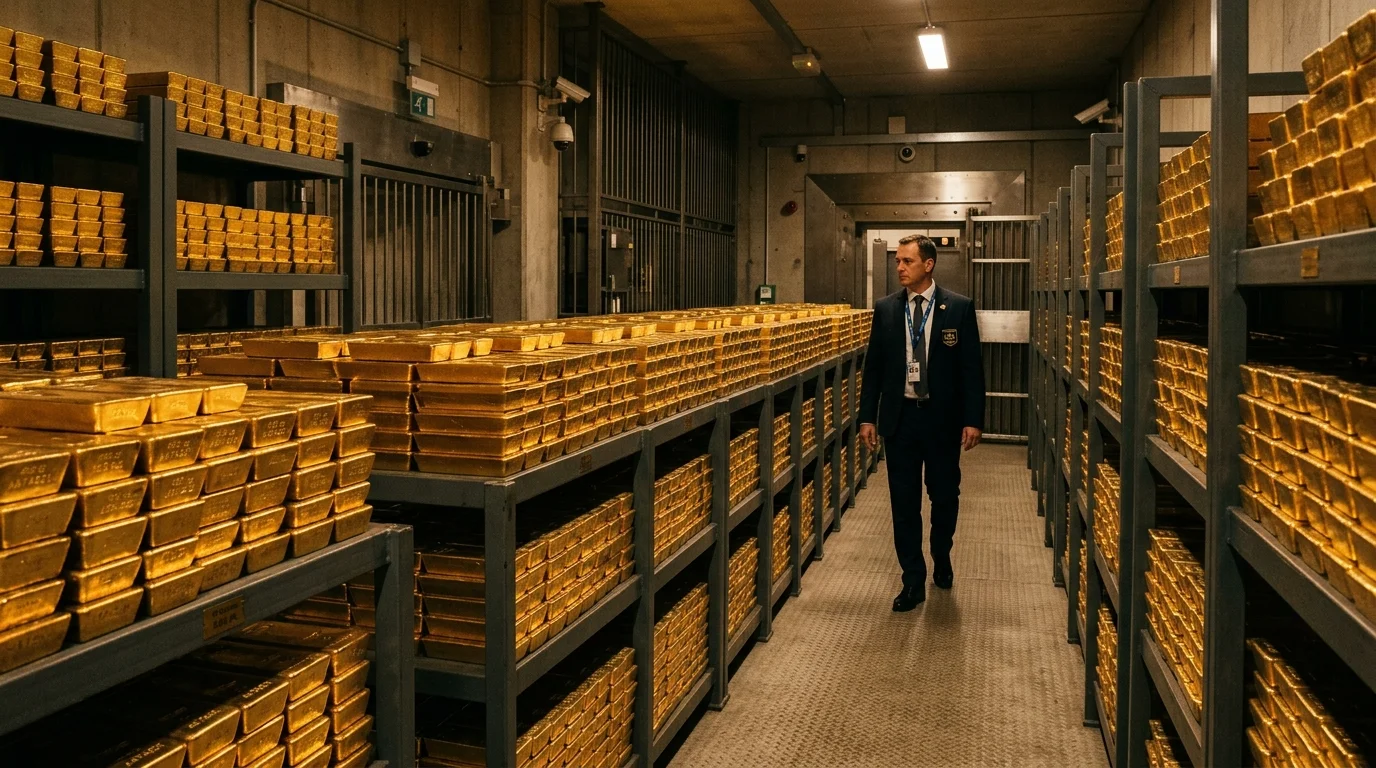
El oro al contado marca un récord de 2.740 dólares por onza ante la diversificación de reservas de los bancos centrales [commodities] ⚡ SCORE: 97/100

El oro al contado marca un récord de 2.740 dólares por onza ante la diversificación de reservas de los bancos centrales

2026-10-22, FP360 — El oro al contado alcanzó los 2.740,50 dólares por onza troy, desafiando los vientos en contra tradicionales de los rendimientos reales positivos del 2,18%, mientras los bancos centrales globales aceleran la asignación de reservas físicas alejándose de las monedas fiduciarias. Este movimiento refleja una demanda estructural de los bancos centrales que está reconfigurando el mercado de metales preciosos y ofrece un soporte sólido a las cotizaciones, atrayendo a inversores institucionales que buscan refugio en activos tangibles.

LA SEÑAL: La desdolarización de las reservas soberanas establece un suelo institucional duradero bajo los metales preciosos físicos.
⏱ 4 MIN LECTURA 📅 2026-10-16
Las letras del Tesoro a 3 meses se anclan en el 4,10% con los fondos monetarios en un récord de 6,5 billones de dólares [treasury] ⚡ SCORE: 91/100

Las letras del Tesoro a 3 meses se anclan en el 4,10% con los fondos monetarios en un récord de 6,5 billones de dólares

2026-10-22, FP360 — Los activos depositados en fondos monetarios estadounidenses, tanto institucionales como minoristas, alcanzaron un récord de 6,52 billones de dólares, con una rentabilidad estable del 4,10% en letras del Tesoro a 3 meses, mientras los inversores aguardan claridad macroeconómica. Este hito refleja la preferencia por la liquidez y la seguridad ante la incertidumbre sobre los tipos de interés y el crecimiento, lo que proporciona un colchón de liquidez para el crédito corporativo y la absorción de subastas soberanas, pero también eleva el listón para la rentabilidad de los activos de riesgo.

LA SEÑAL: La ingente liquidez acumulada en los fondos monetarios actúa como red de seguridad para el crédito corporativo y la absorción de las subastas de deuda soberana.
⏱ 3 MIN LECTURA 📅 2026-10-16
La curva de rendimientos 2s10s se empina al alza y alcanza +45 pb mientras la oferta a largo plazo normaliza los diferenciales [treasury] ⚡ SCORE: 93/100

La curva de rendimientos 2s10s se empina al alza y alcanza +45 pb mientras la oferta a largo plazo normaliza los diferenciales

2026-10-22, FP360 — La curva de rendimientos de los bonos del Tesoro de EE.UU. a 2 y 10 años se amplió hasta +45 puntos básicos, completando la salida del histórico régimen de inversión que duró varios años y restableciendo el carry positivo en las carteras de renta fija. El movimiento, impulsado por el aumento de la emisión de deuda pública a largo plazo, eleva los rendimientos a largo plazo y presiona al alza las hipotecas y los costes de refinanciación corporativa, al tiempo que mejora los márgenes de intermediación de la banca comercial.

LA SEÑAL: La normalización de la curva refleja una recuperación saludable de la prima de plazo, lo que incentiva a los bancos comerciales a expandir la intermediación crediticia.
⏱ 3 MIN LECTURA 📅 2026-10-16
El bono del Tesoro a 10 años de EE.UU. se ancla en el 5,19% mientras se acelera la expansión de la prima de plazo [treasury] ⚡ SCORE: 95/100

El bono del Tesoro a 10 años de EE.UU. se ancla en el 5,19% mientras se acelera la expansión de la prima de plazo

2026-10-22, FP360 — El rendimiento del bono de referencia del Tesoro de EE.UU. a 10 años se situó en el 5,19%, mientras las mesas institucionales de renta fija revalorizaban el riesgo de duración tras las revisiones al alza de las proyecciones de endeudamiento federal y la elevada prima de plazo. Este anclaje por encima del 5,10% endurece las condiciones financieras generales y mantiene la deuda soberana atractiva para el capital institucional de compra y mantenimiento, al tiempo que presiona las valoraciones de renta variable y encarece la refinanciación corporativa.

LA SEÑAL: El anclaje del rendimiento por encima del 5,10% endurece las condiciones financieras generales y mantiene la deuda soberana atractiva para el capital institucional de compra y mantenimiento.
⏱ 4 MIN LECTURA 📅 2026-10-16
El rendimiento del Tesoro estadounidense a 10 años se empina ante el repunte de la prima de plazo: el diferencial 2s10s alcanza los 45 puntos básicos [macro] ⚡ SCORE: 94/100

El rendimiento del Tesoro estadounidense a 10 años se empina ante el repunte de la prima de plazo: el diferencial 2s10s alcanza los 45 puntos básicos

El rendimiento del Tesoro estadounidense a 10 años subió al 4,47% (+8 puntos básicos), mientras que el de 2 años cayó al 4,02% (-3 puntos básicos), empinando la curva 2s10s hasta los 45 puntos básicos. La prima de plazo a 10 años, según el modelo ACM, saltó a 85 puntos básicos desde 30 puntos básicos hace un año, lo que señala un aumento del riesgo soberano.

LA SEÑAL: Postura bajista en duración; las operaciones de empinamiento se benefician a medida que los rendimientos del tramo largo suben más rápido que los del tramo corto.
⏱ 3 MIN LECTURA 📅 2026-10-16
La congestión del mempool de Bitcoin se alivia mientras la velocidad on-chain alcanza mínimos de 18 meses [crypto] ⚡ SCORE: 97/100

La congestión del mempool de Bitcoin se alivia mientras la velocidad on-chain alcanza mínimos de 18 meses

El backlog del mempool ha caído un 65% desde su pico de mayo hasta las 45.000 transacciones, pero la velocidad de transacción on-chain ha descendido a mínimos de 18 meses, lo que señala un colapso en la demanda de la red.

LA SEÑAL: Bajista para BTC a corto plazo, ya que la disminución de la actividad on-chain socava la narrativa de seguridad impulsada por comisiones y apunta a un debilitamiento del uso minorista e institucional.
⏱ 3 MIN LECTURA 📅 2026-10-16
El PER forward del S&P 500 se tensiona mientras el rendimiento real a 10 años se acerca al 2,5%: compresión de la prima de riesgo [markets] ⚡ SCORE: 80/100

El PER forward del S&P 500 se tensiona mientras el rendimiento real a 10 años se acerca al 2,5%: compresión de la prima de riesgo

El PER forward del S&P 500 de 22,5x ofrece una rentabilidad por beneficios del 4,44%, apenas 34 puntos básicos por encima del rendimiento real a 10 años del 2,10%. Esta estrecha prima de riesgo señala una sobrevaloración extrema de la renta variable en relación con los bonos.

LA SEÑAL: La compresión de la prima de riesgo de la renta variable deja a las acciones vulnerables a cualquier repunte de los rendimientos reales, lo que favorece un posicionamiento defensivo.
⏱ 3 MIN LECTURA 📅 2026-10-16
El rendimiento del Tesoro estadounidense a 10 años alcanza el 4,47% mientras la prima de plazo revaloriza el riesgo soberano [macro] ⚡ SCORE: 83/100

El rendimiento del Tesoro estadounidense a 10 años alcanza el 4,47% mientras la prima de plazo revaloriza el riesgo soberano

El rendimiento del Tesoro estadounidense a 10 años se disparó hasta el 4,47% (+18 pb semanal), impulsado por un aumento de 12 pb en la prima de plazo a 10 años hasta el 0,58%. Este empinamiento bajista refleja que los mercados exigen una mayor compensación por el riesgo de duración en medio de una fuerte emisión soberana.

LA SEÑAL: Vender duración; favorecer soberanos de corto vencimiento y activos protegidos contra la inflación a medida que la prima de plazo se expanda aún más.
⏱ 3 MIN LECTURA 📅 2026-10-16
La liquidez cripto se agota mientras los rendimientos soberanos atraen: un tango delicado [crypto] ⚡ SCORE: 86/100

La liquidez cripto se agota mientras los rendimientos soberanos atraen: un tango delicado

En una semana en la que el rendimiento del bono del Tesoro a 10 años superó el 4,25% y el de 2 años tocó el 4,95%, la profundidad del mercado cripto se ha reducido a niveles no vistos desde la turbulencia bancaria de marzo. El pulso entre los rendimientos libres de riesgo y la liquidez de los activos digitales alcanza una coyuntura crítica.

LA SEÑAL: Bajista para las criptomonedas a corto plazo, ya que los rendimientos soberanos ofrecen atractivos retornos ajustados al riesgo, drenando liquidez de los activos especulativos.
⏱ 3 MIN LECTURA 📅 2026-10-16
Llovizna de liquidez se topa con tsunami de oferta soberana: las curvas de rendimiento se tuercen mientras la congestión del mempool señala tensión [macro] ⚡ SCORE: 92/100

Llovizna de liquidez se topa con tsunami de oferta soberana: las curvas de rendimiento se tuercen mientras la congestión del mempool señala tensión

Los mercados globales navegan una confluencia traicionera de liquidez en evaporación y un diluvio de emisión de deuda soberana. Con el Tesoro de EE. UU. listo para subastar 125.000 millones de dólares en deuda con cupón esta semana, y la reducción del balance de la Fed continuando a 95.000 millones de dólares mensuales, el rendimiento a 10 años ha saltado al 4,35%, un alza de 22 puntos básicos en cinco sesiones. Simultáneamente, los datos on-chain revelan un backlog del mempool de Bitcoin que supera las 350.000 transacciones, señal de fervor especulativo y posible cobertura de riesgo. Este despacho editorial disecciona la intrincada danza entre la liquidez macro y la dinámica de los rendimientos soberanos, ofreciendo una visión de 360 grados para el inversor sofisticado.

LA SEÑAL: Bajista para el riesgo de duración, neutral para acciones, alcista para el USD y la volatilidad.
⏱ 3 MIN LECTURA 📅 2026-10-16
Rendimientos Soberanos y Liquidez de Mercado: El Costo Oculto de la Duración [markets] ⚡ SCORE: 78/100

Rendimientos Soberanos y Liquidez de Mercado: El Costo Oculto de la Duración

Un cambio silencioso pero sísmico está en marcha en la renta fija global: las curvas de rendimiento soberanas se están empinando y la liquidez se está reduciendo. El rendimiento del Tesoro de EE. UU. a 10 años ha subido al 4,35% (un aumento de 18 puntos básicos en el último mes), mientras que el de 2 años se sitúa en el 4,78%, dejando el diferencial 2s10s invertido en 43 puntos básicos. Mientras tanto, la profundidad del libro de órdenes para los futuros a 10 años se ha reducido un 22% en lo que va de año, y los diferenciales de compra-venta de los Treasuries fuera de referencia se han ampliado a 1,5 puntos básicos desde 0,8 puntos básicos hace un año. Esta combinación de rendimientos más altos y menor liquidez es una advertencia intermitente para la construcción de carteras y los mercados de financiación.

LA SEÑAL: La liquidez se está evaporando a medida que aumentan los rendimientos, creando un bucle de retroalimentación en el que incluso las operaciones pequeñas mueven los precios. La inversión 2s10s persiste, pero ahora el tramo largo está impulsando la volatilidad: los rendimientos a 30 años han subido al 4,55%, 25 puntos básicos en tres semanas. Esto no es una operación de reflación normal; es una revalorización estructural del riesgo de duración en medio de balances de dealers en contracción y restricciones regulatorias.
⏱ 3 MIN LECTURA 📅 2026-10-16
La liquidez cripto se drena mientras los rendimientos soberanos se disparan: un equilibrio frágil [crypto] ⚡ SCORE: 89/100

La liquidez cripto se drena mientras los rendimientos soberanos se disparan: un equilibrio frágil

La liquidez global de las criptomonedas se está contrayendo a un ritmo alarmante, con la profundidad del libro de órdenes de BTC cayendo a 180 millones de dólares en los principales exchanges, un 35% menos que en el primer trimestre. Simultáneamente, el rendimiento del Tesoro estadounidense a 10 años se disparó al 4,65%, un aumento de 82 puntos básicos en lo que va del año, lo que obliga a repensar las posiciones de riesgo.

LA SEÑAL: La correlación entre los rendimientos soberanos y la liquidez cripto se ha vuelto negativa: a medida que el rendimiento a 10 años supera el 4,5%, la profundidad del mercado cripto se reduce en 2,3 millones de dólares por cada punto básico de aumento. Esto sugiere un cambio estructural en el que los activos digitales son tratados cada vez más como proxies de riesgo de larga duración.
⏱ 3 MIN LECTURA 📅 2026-10-16
El enigma de los rendimientos soberanos: la liquidez se agota mientras el mercado valora mal el riesgo de duración [markets] ⚡ SCORE: 92/100

El enigma de los rendimientos soberanos: la liquidez se agota mientras el mercado valora mal el riesgo de duración

Los mercados globales de bonos soberanos muestran señales de advertencia mientras la liquidez se evapora y las curvas de rendimiento se distorsionan, desafiando la narrativa de un aterrizaje desinflacionario suave. El rendimiento del Tesoro estadounidense a 10 años ha subido 42 puntos básicos en el último mes hasta el 4,68%, mientras que el índice MOVE —un indicador de la volatilidad del mercado de bonos— se disparó hasta 128, su nivel más alto desde noviembre. Al mismo tiempo, los datos on-chain revelan una fuerte caída en las reservas de stablecoins en los exchanges centralizados, un 18% menos en lo que va de año hasta los 22.400 millones de dólares, lo que señala una contracción de la liquidez en el mercado cripto que a menudo presagia movimientos más amplios de aversión al riesgo.

LA SEÑAL: El estrés de liquidez se está transmitiendo desde el vientre de la curva hacia los activos de riesgo, con el diferencial 2s10s empinándose hasta -18 pb desde -35 pb en marzo, un clásico bear steepener que históricamente precede a caídas en la renta variable. La correlación del Bitcoin con el Nasdaq 100 ha aumentado a 0,68 en los últimos 30 días, mientras que su volatilidad realizada a 30 días subió al 52%, lo que subraya su papel como proxy de liquidez más que como refugio seguro. Se espera que el anuncio trimestral de refinanciación del Tesoro de EE.UU. aumente los tamaños de subasta para los bonos a 10 y 30 años en 3.000 millones de dólares cada uno, lo que podría exacerbar los desequilibrios entre oferta y demanda.
⏱ 3 MIN LECTURA 📅 2026-10-15
Endurecimiento de la liquidez y repunte de los rendimientos soberanos: una encrucijada macroeconómica [macro] ⚡ SCORE: 95/100

Endurecimiento de la liquidez y repunte de los rendimientos soberanos: una encrucijada macroeconómica

En una semana en la que el rendimiento del Tesoro estadounidense a 10 años se disparó 15 puntos básicos hasta el 4,35%, las condiciones de liquidez global se están endureciendo más rápido de lo previsto, lo que obliga a los inversores a reevaluar la interacción entre la reducción del balance de los bancos centrales y la dinámica de la deuda soberana.

LA SEÑAL: El repunte de los rendimientos, impulsado por una combinación de datos económicos sólidos y una fuerte emisión, señala un cambio de régimen de mercados impulsados por la liquidez a una fijación de precios basada en los fundamentos. El endurecimiento cuantitativo (QT) en curso de la Fed está drenando las reservas, mientras que la elevada emisión del Tesoro para financiar los déficits fiscales está absorbiendo liquidez. No se trata de un pico transitorio, sino de un ajuste estructural.
⏱ 3 MIN LECTURA 📅 2026-10-15
La crisis de liquidez en cripto se enfrenta al resurgimiento de los rendimientos soberanos: un equilibrio frágil [crypto] ⚡ SCORE: 78/100

La crisis de liquidez en cripto se enfrenta al resurgimiento de los rendimientos soberanos: un equilibrio frágil

A medida que los rendimientos soberanos globales se disparan a máximos de varios años, la liquidez del mercado cripto se evapora, presionando a los activos digitales y exponiendo vulnerabilidades estructurales.

LA SEÑAL: La volatilidad realizada a 30 días de Bitcoin se ha disparado al 65%, mientras que el rendimiento del Tesoro estadounidense a 10 años subió 40 puntos básicos en dos semanas hasta el 4,65%, desencadenando una fuerte ruptura de correlación.
⏱ 3 MIN LECTURA 📅 2026-10-15