Ужесточение ликвидности и скачок доходности суверенных облигаций: макроэкономический перекресток
На неделе, когда доходность 10-летних казначейских облигаций США подскочила на 15 базисных пунктов до 4,35%, условия глобальной ликвидности ужесточаются быстрее, чем ожидалось, вынуждая инвесторов пересмотреть взаимосвязь между сокращением баланса центральных банков и динамикой суверенного долга.
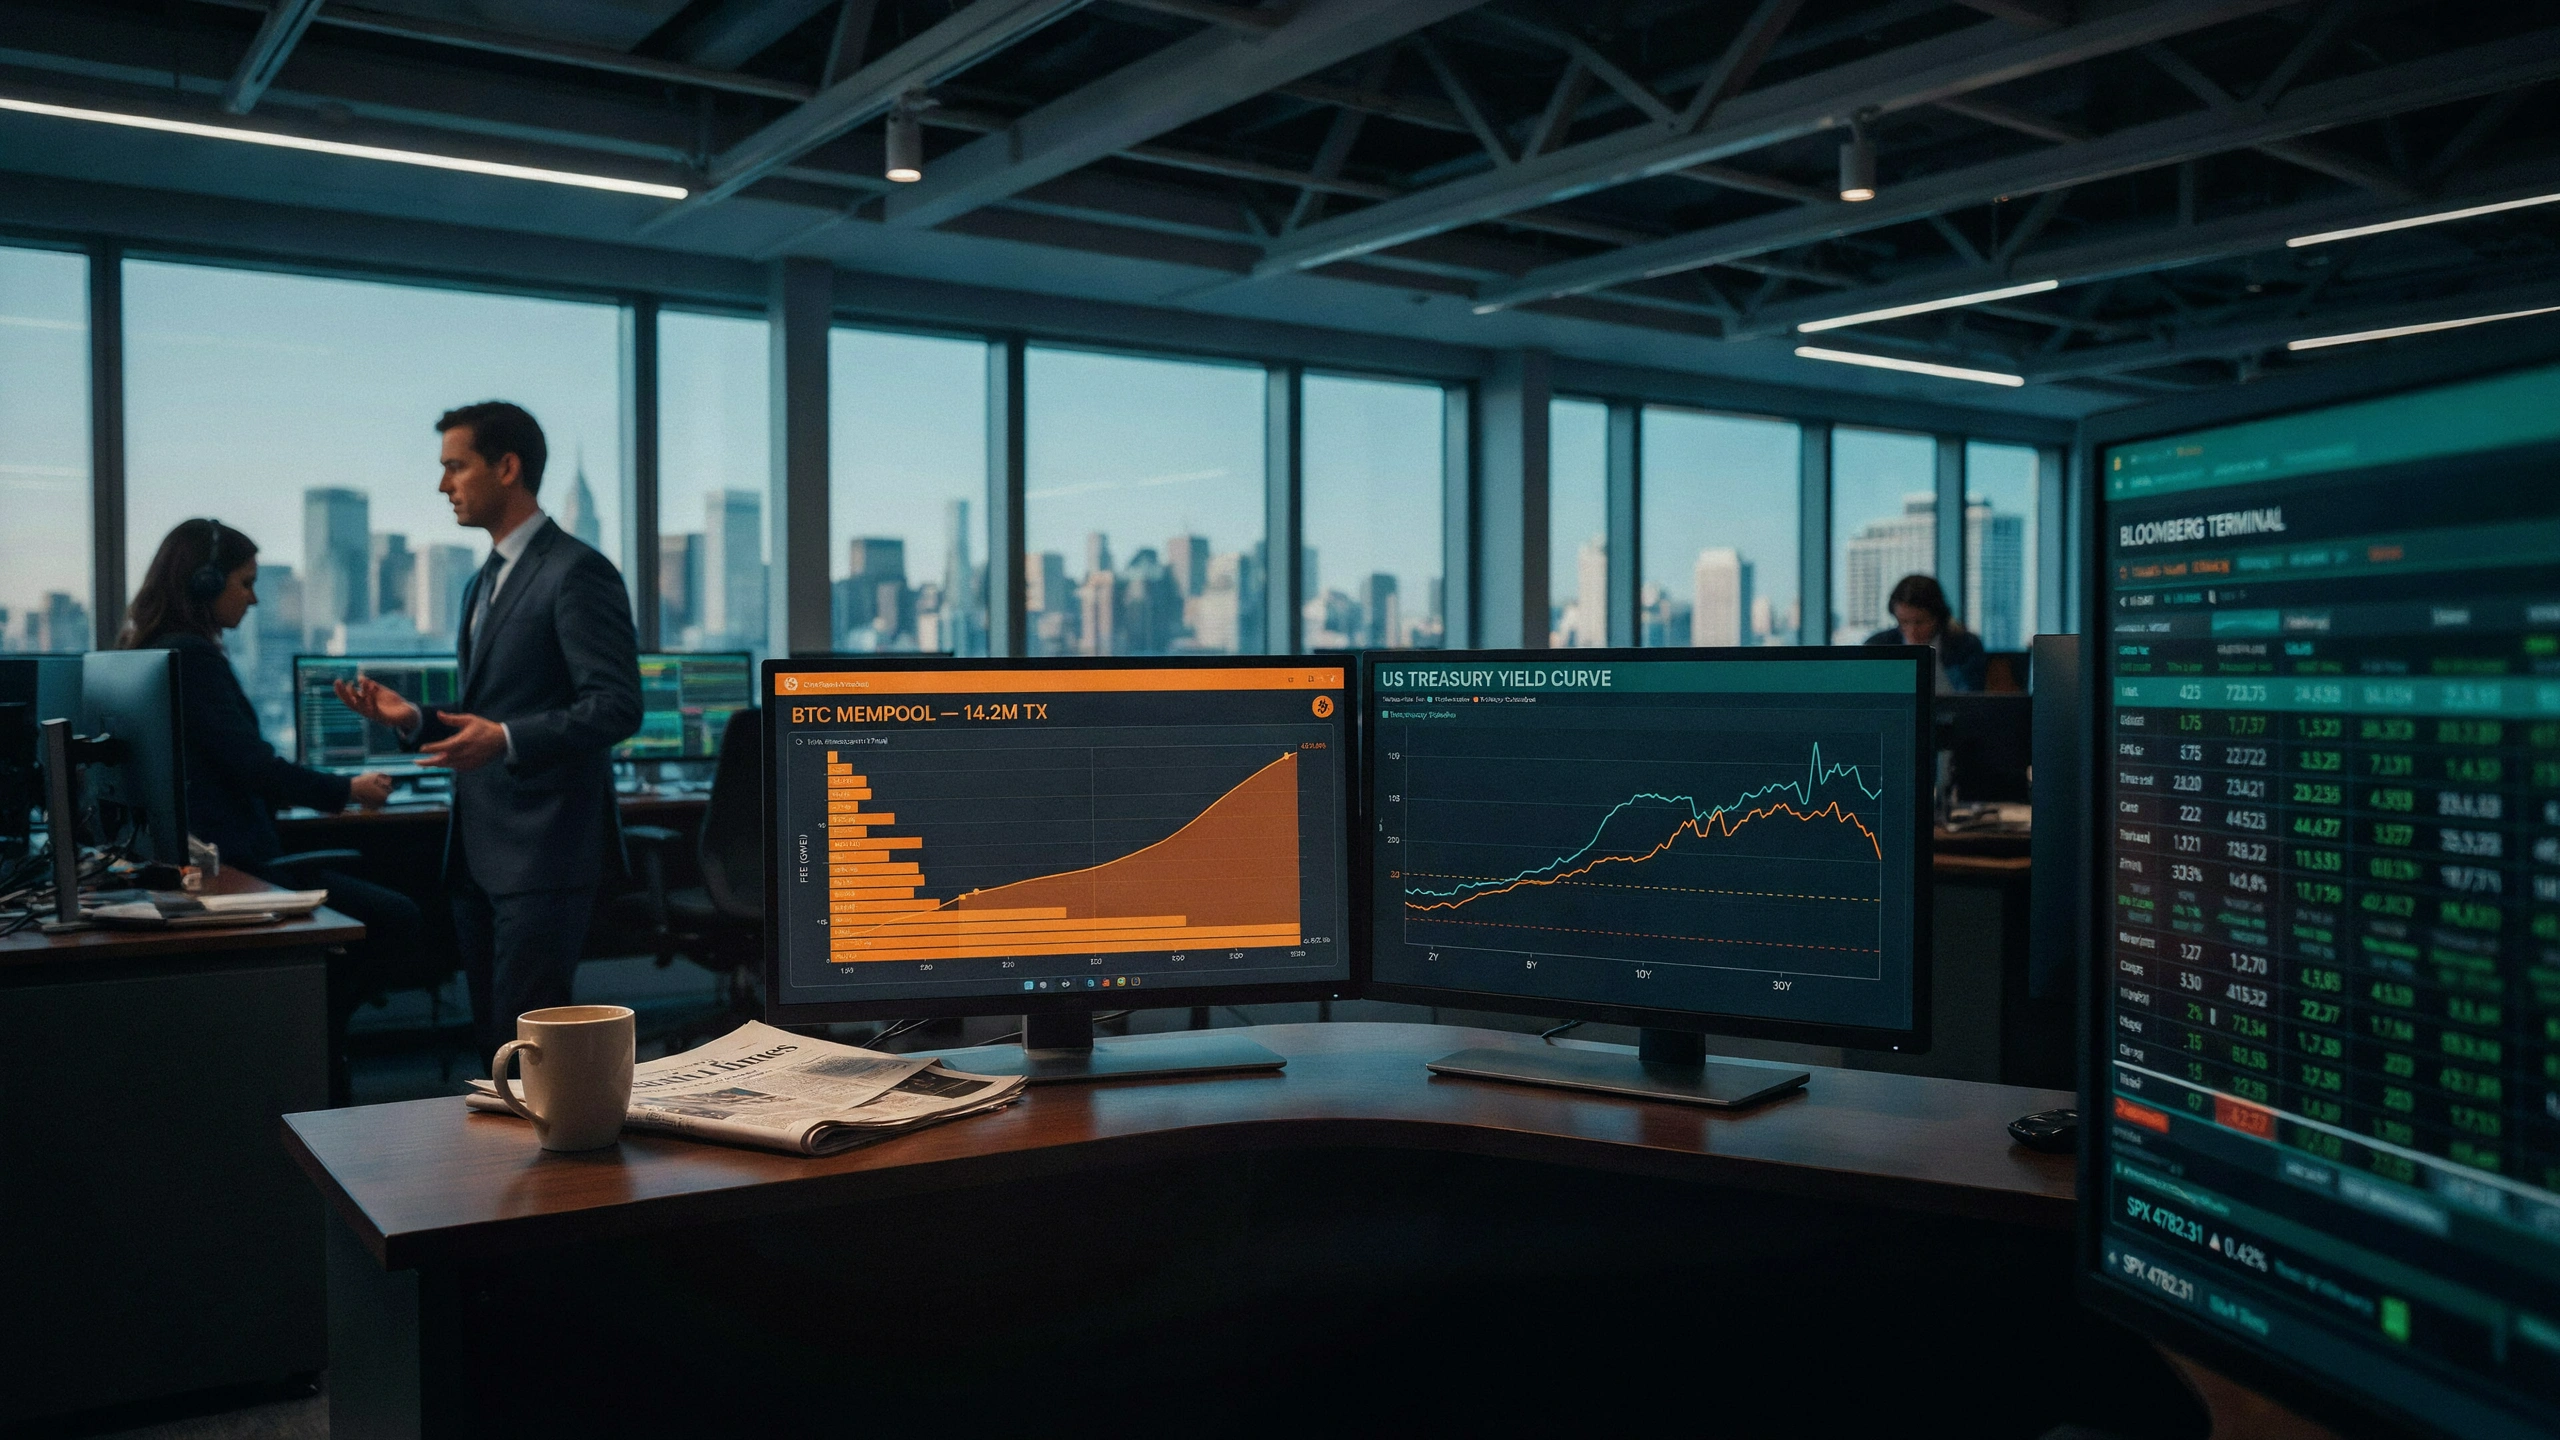
Рост доходности, вызванный сочетанием устойчивых экономических данных и масштабных эмиссий, сигнализирует о смене режима: от рынков, движимых ликвидностью, к ценообразованию на основе фундаментальных факторов. Продолжающееся количественное ужесточение (QT) ФРС истощает резервы, в то время как повышенные объемы эмиссии Минфина для финансирования бюджетных дефицитов поглощают ликвидность. Это не временный всплеск, а структурная корректировка.
Если инфляция продолжит замедляться, как указывает недавний показатель базового PCE на уровне 2,8% год к году, ФРС может перейти к снижению ставок раньше ожидаемого, ослабив давление на ликвидность. Кроме того, высокий спрос на активы-убежища может ограничить рост доходности. Потенциальная мягкая посадка поддержит рисковые активы и стабилизирует рынки облигаций.
Если инфляция окажется устойчивой, ФРС может сохранить повышенные ставки дольше, усугубляя отток ликвидности. Необходимость Минфина разместить $1,5 трлн чистого нового долга в этом году в сочетании со снижением иностранного спроса (например, holdings Китая упали до $775 млрд) может подтолкнуть доходность еще выше, запустив петлю обратной связи ужесточения финансовых условий и замедления экономики.
📄 Читать полный аналитический отчет (развернуть)
Прошедшая неделя кристаллизовала напряженность между макроликвидностью и динамикой доходности суверенных облигаций. Доходность 10-летних казначейских облигаций США подскочила на 15 базисных пунктов до 4,35%, максимума с ноября 2023 года, в то время как доходность 2-летних выросла на 12 базисных пунктов до 4,85%. Это увеличение крутизны кривой отражает не только ожидания политики ФРС, но и ощутимое ужесточение рыночной ликвидности. Баланс ФРС сократился на $1,2 трлн с пика, резервы составляют $3,4 трлн против $4,3 трлн год назад. Тем временем квартальное объявление Минфина о рефинансировании выявило необходимость размещения $1,5 трлн чистого нового долга в этом году по сравнению с $1 трлн в 2023 году. Это сочетание истощает ликвидность из системы.
Ончейн-метрики подтверждают напряжение: транзакции в мемпуле биткоина подскочили до 350 000, а средняя комиссия составляет $5, что указывает на повышенную загруженность сети, поскольку инвесторы перемещают активы в ответ на волатильность доходности. На традиционных рынках индекс MOVE, измеряющий волатильность рынка облигаций, подскочил до 120 с 90 месяц назад. Индекс доллара (DXY) укрепился до 105,5, отражая глобальный спрос на долларовую ликвидность.
Иностранный спрос на долг США ослабевает: holdings Китая упали до $775 млрд, минимума с 2009 года, а Япония сократила свои запасы до $1,1 трлн. Этот сдвиг вынуждает доходность расти, чтобы привлечь внутренних покупателей. QT ФРС продолжается без изменений, с сокращением на $95 млрд в месяц, хотя чиновники намекают на замедление позднее в этом году.
Фондовые рынки ощущают давление: S&P 500 упал на 2% за прошлую неделю, при этом чувствительные к ставкам сектора, такие как недвижимость, потеряли 4%. Кредитные спреды расширились: спреды высокодоходных облигаций достигли 350 базисных пунктов против 300. VIX находится на уровне 20, что указывает на повышенную неопределенность.
В перспективе траектория зависит от данных по инфляции и коммуникации ФРС. Благоприятный отчет по CPI может обратить некоторый рост доходности, но горячий отчет может ускорить распродажу. Динамика доходности суверенных облигаций теперь является основным драйвером кросс-активной доходности, затмевая прибыль и экономический рост.
В этой среде инвесторам следует отдавать предпочтение облигациям с короткой дюрацией, ценным бумагам, защищенным от инфляции, и эквивалентам денежных средств. Для рисковых активов ключевое значение имеет избирательность: компании с сильными балансами и низким левериджем покажут лучшие результаты. Эра легкой ликвидности закончилась; новый режим более высокой доходности и более жестких условий требует смены парадигмы в построении портфеля.