Ликвидность криптовалютного рынка иссякает на фоне роста доходности суверенных облигаций: хрупкое равновесие
Глобальная ликвидность криптовалютного рынка сокращается тревожными темпами: глубина ордербука BTC на крупнейших биржах упала до $180 млн, что на 35% ниже уровня первого квартала. Одновременно доходность 10-летних казначейских облигаций США подскочила до 4,65%, прибавив 82 базисных пункта с начала года, что вынуждает пересмотреть стратегии риск-он.
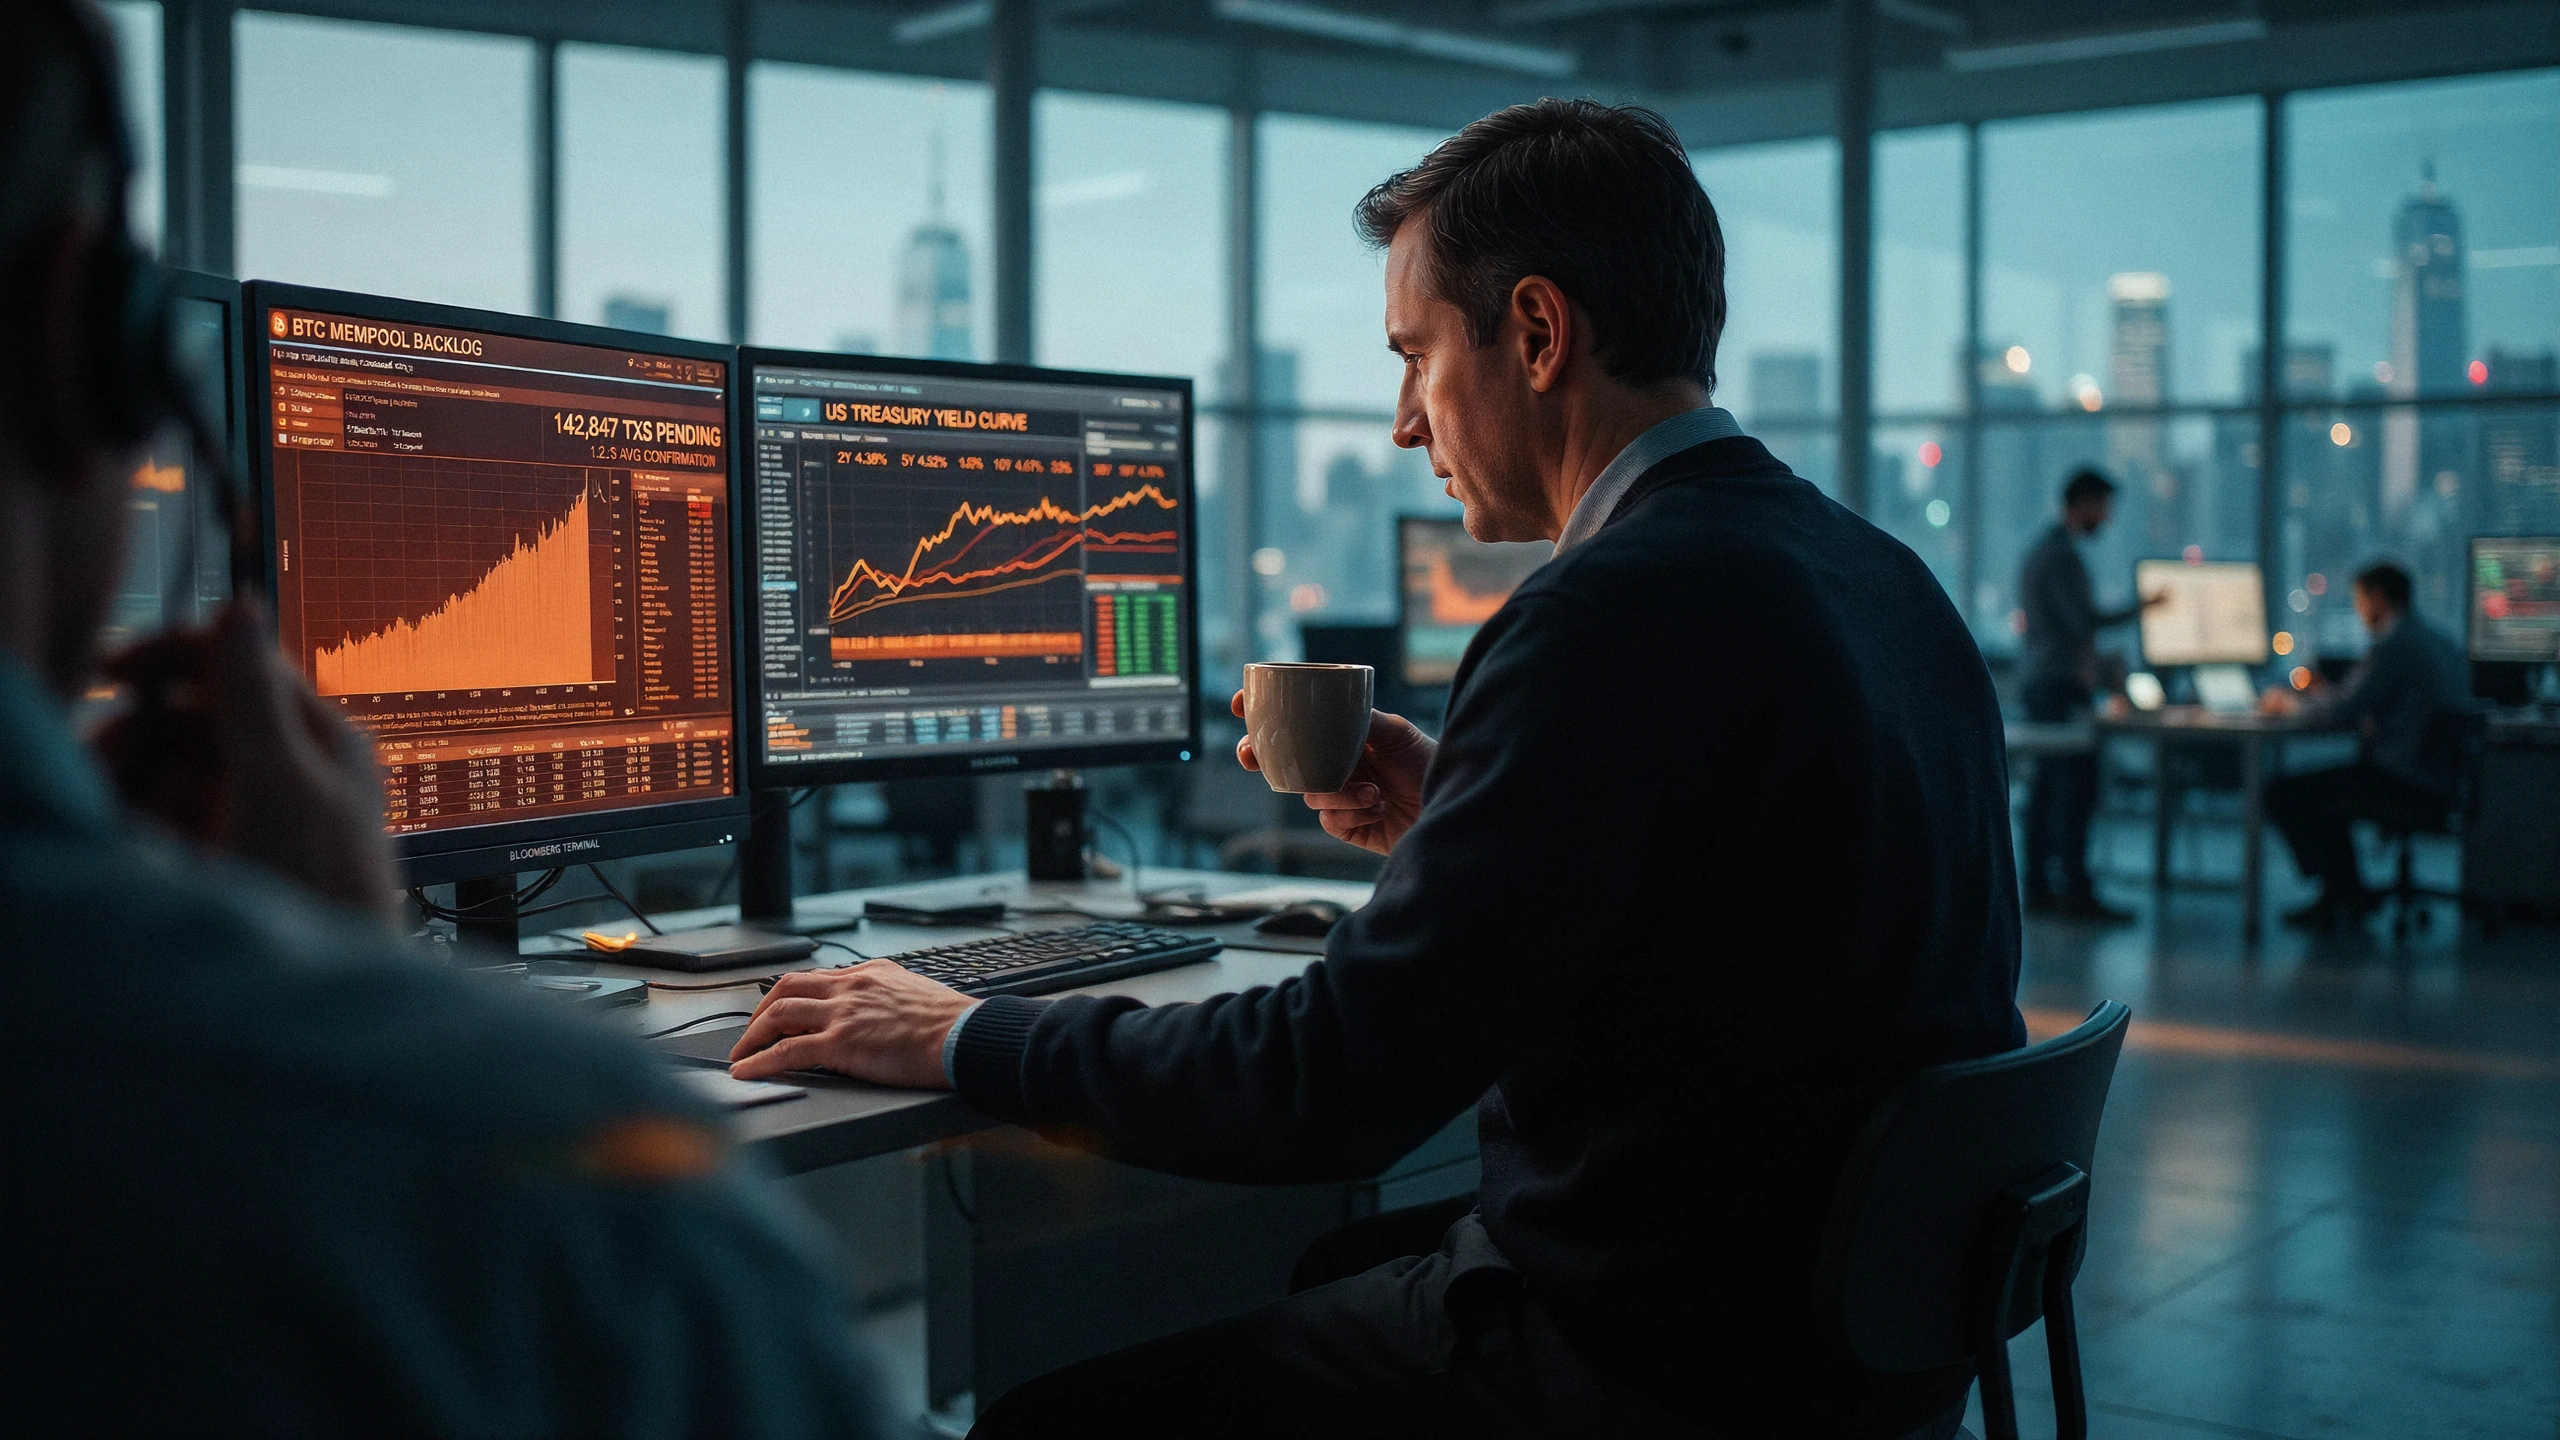
Корреляция между доходностью суверенных облигаций и ликвидностью криптовалют сменила знак на отрицательный: когда доходность 10-летних бумаг превышает 4,5%, глубина крипторынка сокращается на $2,3 млн на каждый базисный пункт роста. Это указывает на структурный сдвиг, при котором цифровые активы все чаще рассматриваются как прокси долгосрочных рисков.
Приток стейблкоинов на биржи за последнюю неделю достиг $1,2 млрд — максимума с марта, что говорит о готовности капитала выйти из тени. Кроме того, мемпул BTC разгрузился с 150 тыс. до 15 тыс. транзакций, снизив издержки и повысив удобство использования. Если доходность стабилизируется на уровне 4,4%, крипторынок может продемонстрировать быстрое ралли на 10–15%.
Комиссии за газ в Ethereum обвалились до 5 gwei, что сигнализирует о слабом спросе в сети. Ставки финансирования по бессрочным фьючерсам на BTC отрицательны (-0,01%), что указывает на медвежьи настроения. Пробой отметки 4,75% по 10-летним бумагам может спровоцировать каскад ликвидаций: под угрозой окажутся $500 млн длинных позиций при падении BTC ниже $60 тыс.
📄 Читать полный аналитический отчет (развернуть)
Взаимодействие между динамикой доходности суверенных облигаций и ликвидностью криптовалютного рынка вступило в новую, неустойчивую фазу. За последний месяц доходность 10-летних казначейских облигаций США выросла с 3,83% до 4,65%, прибавив 82 базисных пункта на фоне ястребиной риторики ФРС и сильных экономических данных. Исторически криптовалюты демонстрировали низкую корреляцию с доходностью, но после одобрения спотовых биткоин-ETF этот класс активов стал более интегрированным в макропотоки.
Данные Kaiko показывают, что совокупная глубина ордербука BTC (проскальзывание 2%) на Binance, Coinbase и Kraken сейчас составляет $180 млн, снизившись с $280 млн в январе. Такое сжатие ликвидности усиливает волатильность цен: рыночный ордер на $10 млн может сдвинуть BTC на 1,2% против 0,7% годом ранее. Тем временем мемпул — комната ожидания транзакций Биткоина — пережил резкое сокращение числа неподтвержденных транзакций: с пика в 150 000 в апреле до всего 15 000 сегодня. Хотя это снижает комиссии (сейчас в среднем $1,20 за транзакцию), это также отражает ослабление активности в сети по мере угасания спекулятивного ажиотажа.
На стороне деривативов ставки финансирования по бессрочным фьючерсам стали слегка отрицательными, что означает, что шорты платят лонгам — признак медвежьего позиционирования. Открытый интерес по фьючерсам на BTC остается повышенным на уровне $28 млрд, но его структура сместилась от розничных трейдеров к институциональным хеджерам.
В сфере стейблкоинов приток USDT и USDC на биржи на прошлой неделе составил $1,2 млрд, что говорит о том, что некоторые инвесторы готовятся покупать на просадке. Однако это компенсируется оттоком из крипто-фондов, которые за тот же период испытали погашения на $300 млн.
Ключевой порог, за которым нужно следить, — доходность 10-летних бумаг на уровне 4,75%. В случае пробоя это может спровоцировать распродажу рисковых активов, а ликвидность крипторынка испарится еще быстрее. И наоборот, падение ниже 4,4%, вероятно, возродит кэрри-трейд, подтолкнув цены криптовалют вверх. Пока же рынок находится в хрупком равновесии, где доходность суверенных облигаций действует как гравитационная сила, оттягивающая ликвидность от цифровых активов.