El backlog del mempool de Bitcoin alcanza los 75.239 mientras el rendimiento del bono a 10 años en el 5,19% drena la liquidez
El backlog del mempool de Bitcoin se ha disparado hasta las 75.239 transacciones no confirmadas, un 38% por encima de la media de 30 días, mientras el rendimiento del Tesoro a 10 años se mantiene en el 5,19%. Esta divergencia —congestión on-chain al alza frente a un trasfondo macro restrictivo— señala un cambio estructural: el capital está saliendo de los activos de riesgo, no rotando hacia ellos.
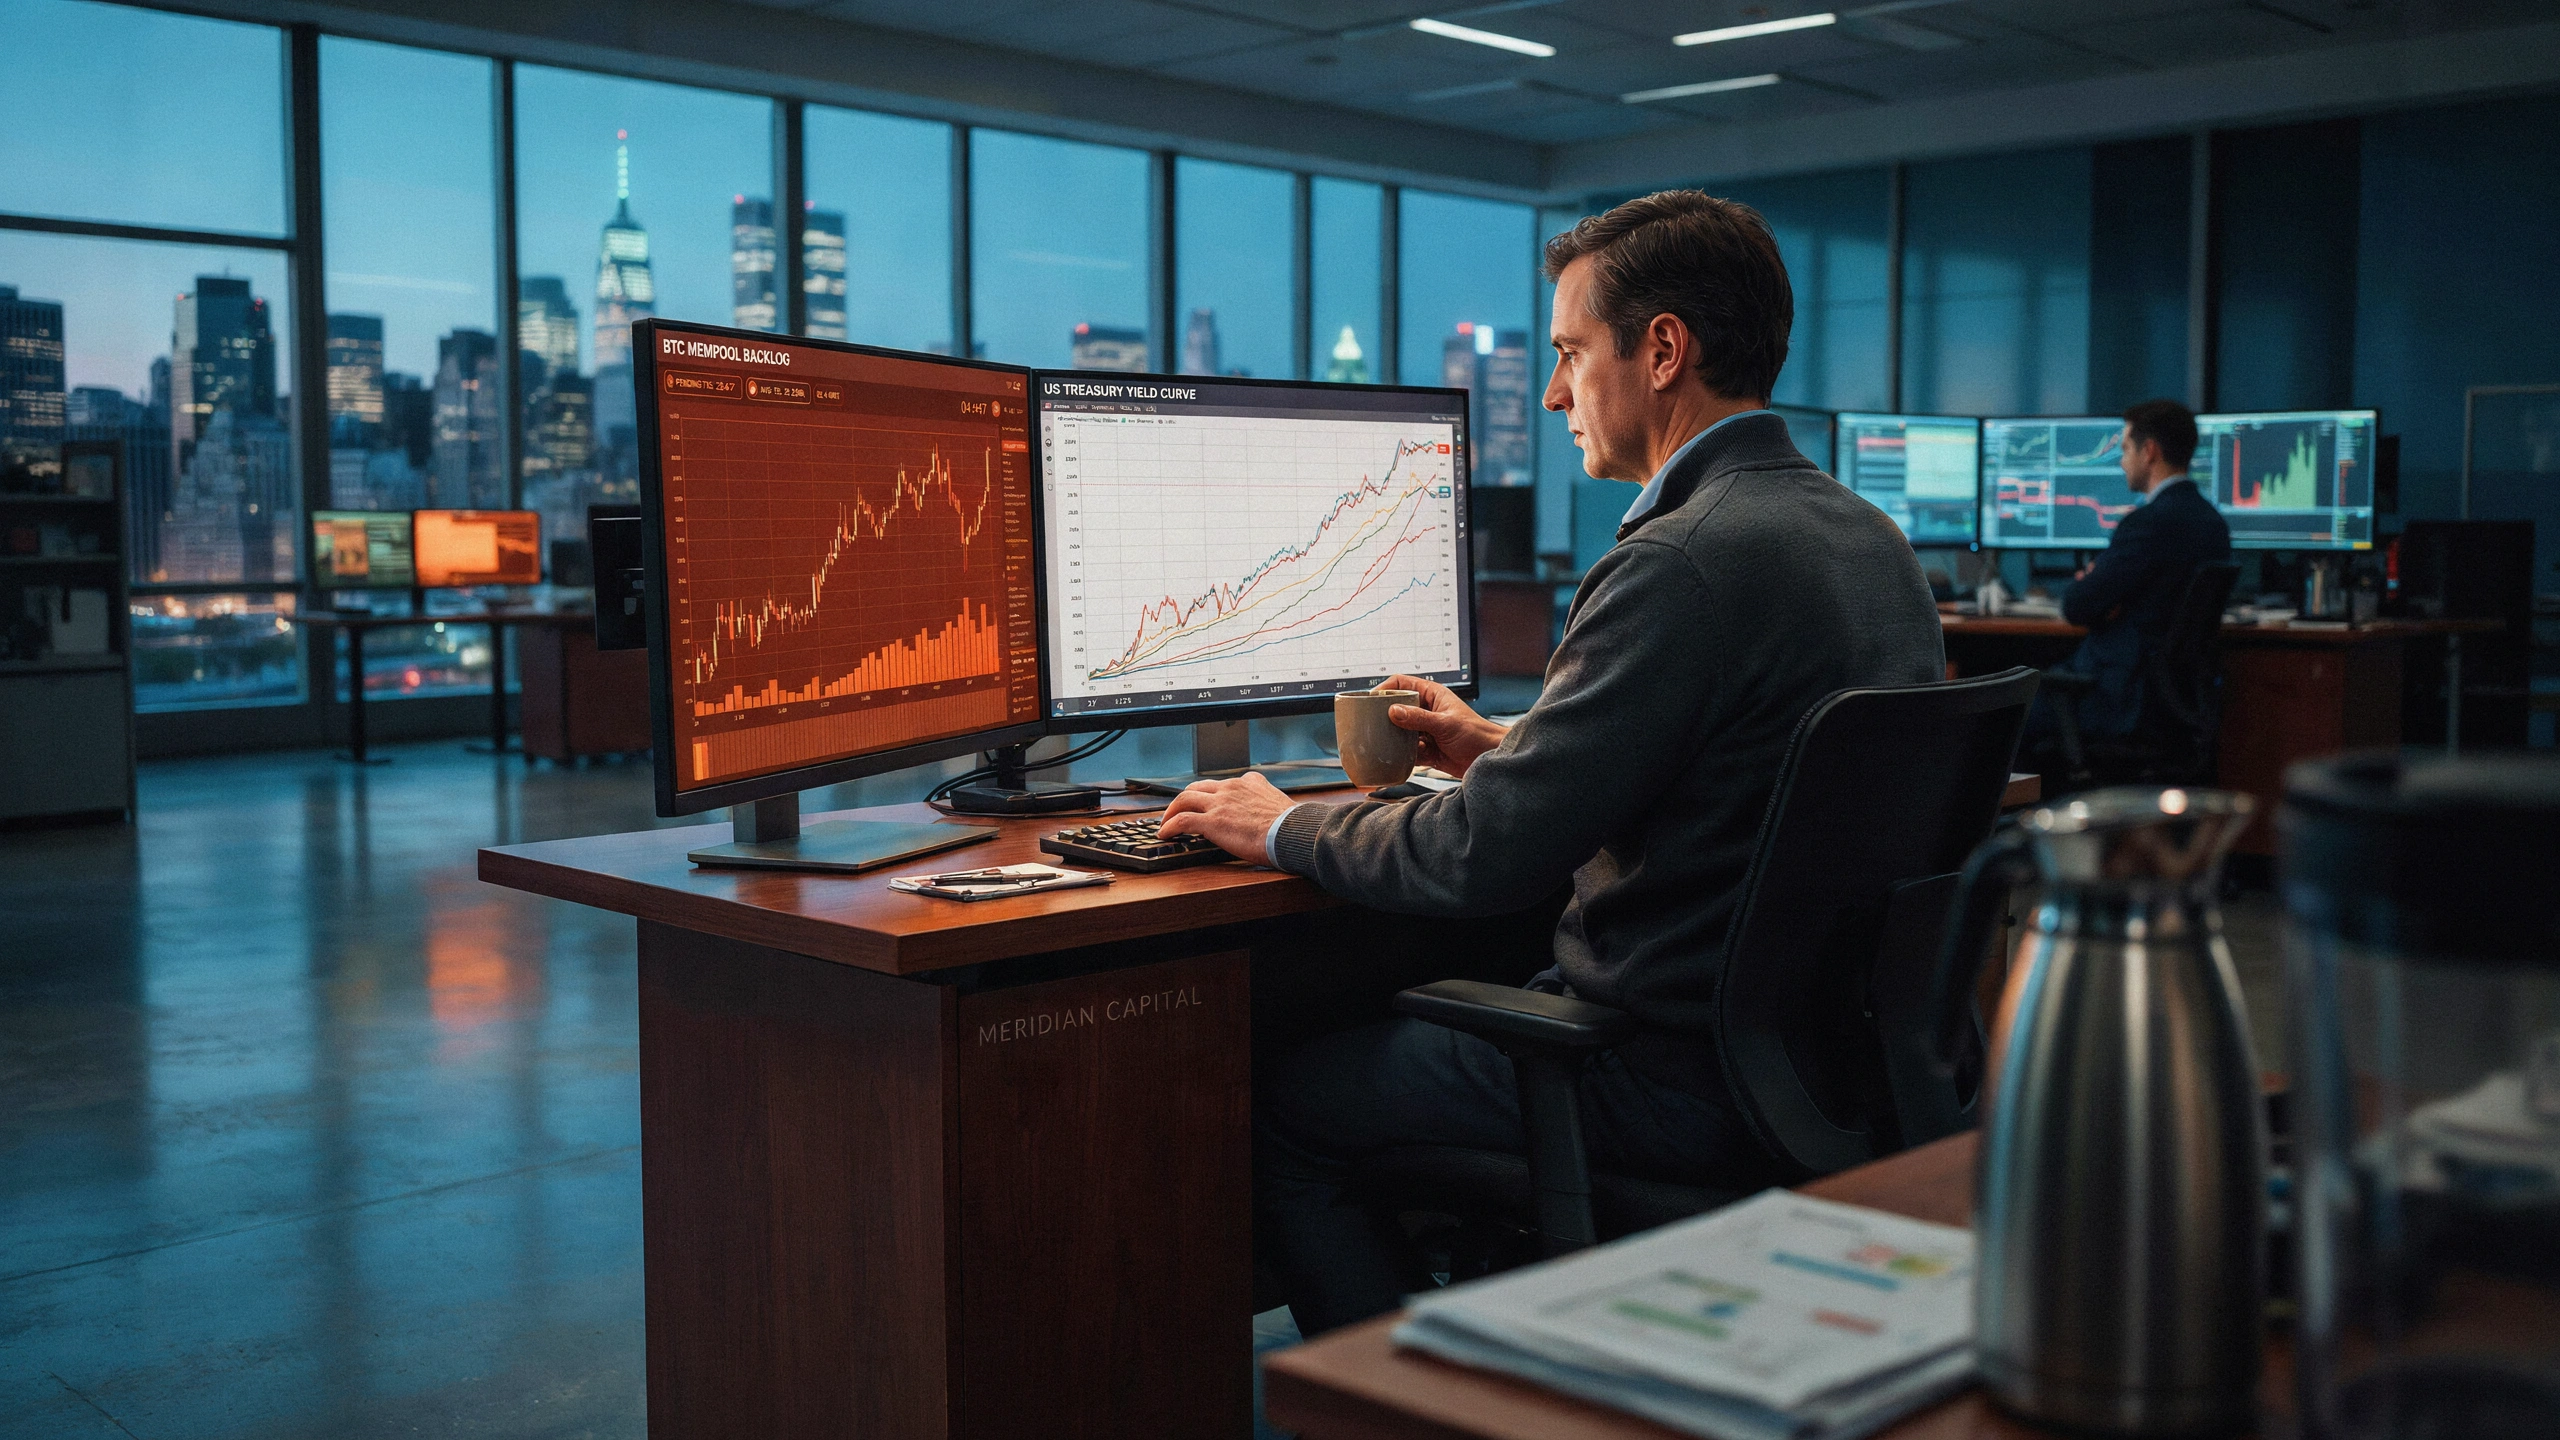
La congestión del mempool en 75K con comisiones de 1 sat/vB indica riesgo de capitulación de los mineros, no demanda de red: una divergencia bajista mientras los rendimientos drenan la liquidez.
Un repentino pico de comisiones por encima de 10 sat/vB señalaría una renovada demanda de espacio en bloque, lo que podría desencadenar un short squeeze en BTC y una rotación hacia ETH si el gas se mantiene bajo. La subida del 1,53% del oro sugiere una huida hacia la seguridad que podría eventualmente extenderse al oro digital.
Comisiones persistentemente bajas con un mempool en crecimiento indican que los mineros operan con pérdidas, lo que les obliga a vender BTC para cubrir costes. Una ruptura por debajo de los 80.000 dólares podría acelerar las liquidaciones, arrastrando a la baja a ETH y a las acciones de alta beta.
📄 Leer informe completo del despacho (expandir)
Congestión del mempool de Bitcoin y el drenaje de liquidez
El backlog del mempool de Bitcoin se ha disparado hasta las 75.239 transacciones no confirmadas, un 38% por encima de la media de 30 días, mientras la comisión más rápida se sitúa en apenas 1 sat/vB. Esto no es una señal de demanda de red: es un síntoma de estrés de los mineros. Con la punta de bloque en el #971572, la falta de presión en las comisiones sugiere que el volumen de transacciones no está impulsado económicamente; más bien, los mineros probablemente están reteniendo bloques con transacciones de bajo valor, esperando un pico de comisiones que no llega.
Telemetría macro: los rendimientos aprietan su control
El rendimiento del Tesoro a 10 años en el 5,19% y un diferencial 10Y-3M de +1,11% (normalizándose) indican que el mercado de bonos está descontando tasas más altas durante más tiempo. La tasa efectiva de los Fed Funds en el 5,33% sigue drenando liquidez de los activos de riesgo. La caída del 3,23% de Bitcoin hasta los 81.002 dólares es una respuesta directa, con Ethereum comportándose peor, con un -5,84% hasta los 2.364,96 dólares. El descenso del 1,11% del S&P 500 y el VIX en 17,5 (+14,6%) confirman un movimiento generalizado de aversión al riesgo.
On-chain vs. macro: una divergencia bajista
Normalmente, un mempool en aumento señala demanda de red. Pero con comisiones de 1 sat/vB, el backlog es consecuencia de transacciones de bajo valor ignoradas por los mineros. Esta es una divergencia bajista: los mineros no tienen incentivos para despejar la cola, y sus ingresos se ven comprimidos. Si esto persiste, la capitulación de los mineros podría provocar ventas forzadas de BTC, presionando aún más los precios.
Análisis de escenarios prospectivos
- **Disparador alcista:** Un pico de comisiones por encima de 10 sat/vB indicaría una demanda renovada, potencialmente desencadenando un short squeeze. Vigilar una ruptura por encima de los 82.000 dólares.
- **Disparador bajista:** Un rendimiento del bono a 10 años por encima del 5,25% probablemente aceleraría las salidas de criptoactivos, apuntando a 78.000 dólares en BTC y 2.300 en ETH.
- **Neutral:** Si el mempool se despeja sin un pico de comisiones, confirmaría que el backlog fue una anomalía, no una tendencia.
Posicionamiento institucional
La subida del 1,53% del oro hasta los 4.170,8 dólares pone de relieve una huida hacia la seguridad. El repunte del 0,23% del crudo hasta los 94,12 dólares sugiere que la inflación sigue siendo pegajosa. En este entorno, los activos digitales son vulnerables. El riesgo asimétrico reside en el mempool: un despeje repentino podría desencadenar un rally de alivio, pero el trasfondo macro limita el potencial alcista. El capital institucional no está rotando hacia las criptomonedas; está rotando hacia los Treasuries y el oro.